
Dienstwagen zuhause laden · Arbeitgeber-Erstattung 2026
Tesla-Dienstwagen zuhause laden: Ladekosten vom Arbeitgeber erstatten
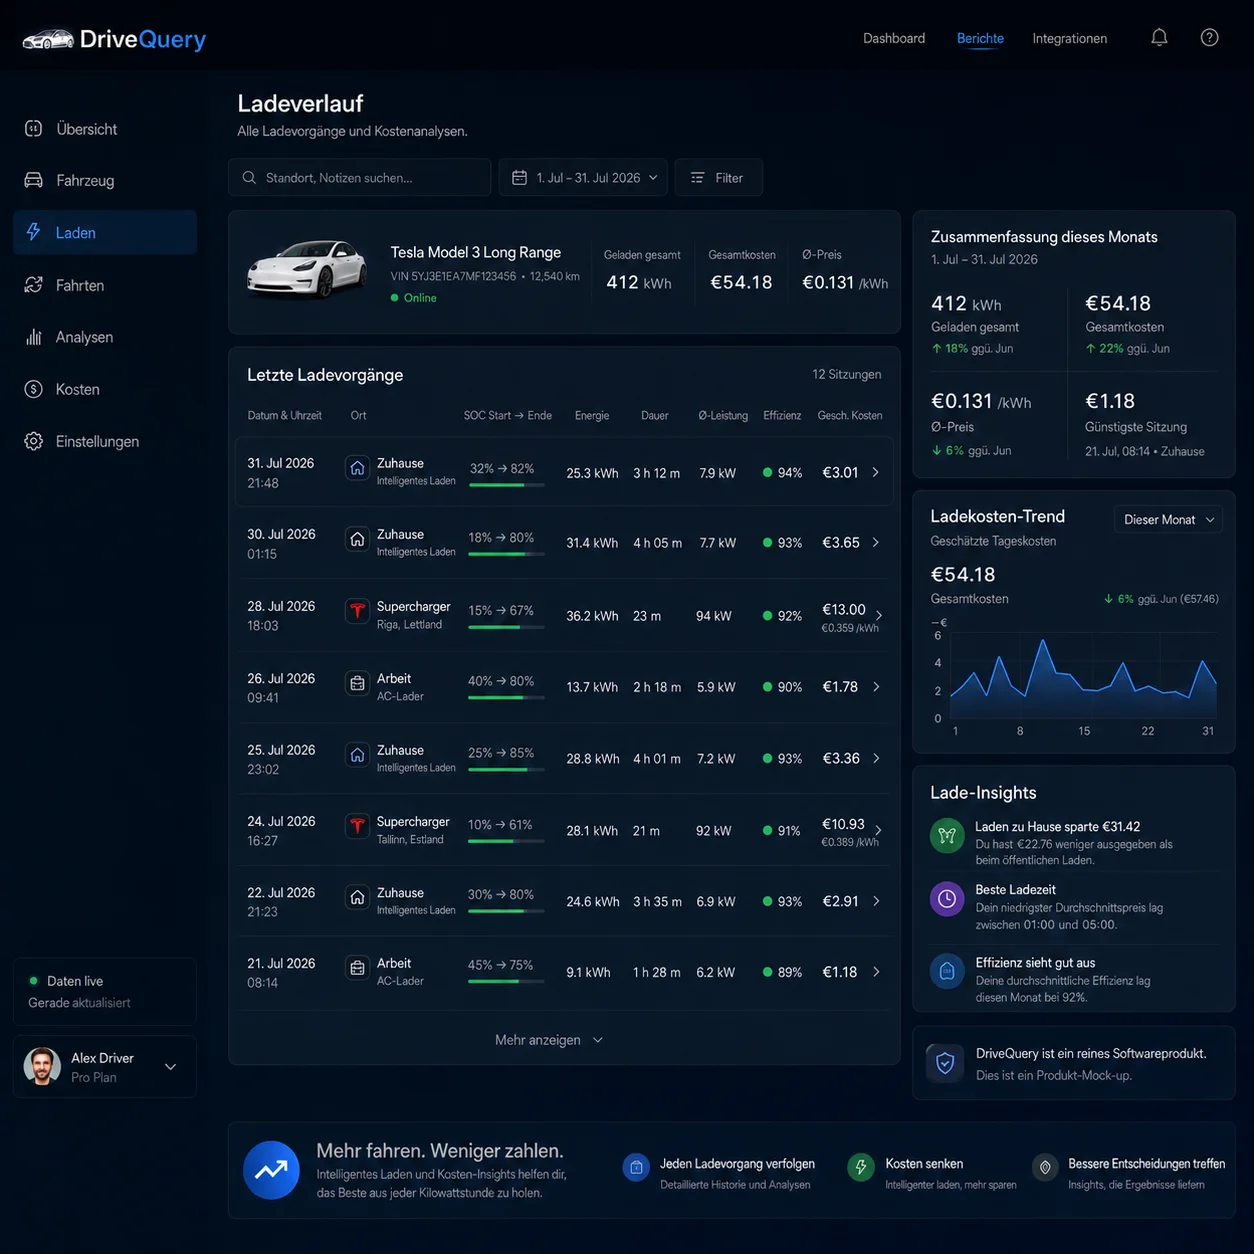
Wer einen Tesla-Dienstwagen zuhause lädt, kann die selbst getragenen Stromkosten seit 2026 nach neuen Regeln abrechnen. Entscheidend sind nachgewiesene kWh – kombiniert entweder mit den tatsächlichen Stromkosten oder mit der Strompreispauschale. DriveQuery soll daraus eine nachvollziehbare Monats- und Jahresabrechnung für Arbeitgeber und Payroll vorbereiten.
Geladene Energie nachweisen
Für die steuerfreie Erstattung eines Dienstwagens verlangt das BMF einen gesonderten stationären oder mobilen Stromzähler – ausdrücklich kann auch ein fahrzeuginterner Zähler dienen.
Neue Pauschale 2026
Für 2026 kann alternativ zu den tatsächlichen Stromkosten eine Strompreispauschale von 34 Cent je nachgewiesener kWh verwendet werden.
Tatsächliche Kosten
Bei festem Tarif zählen Arbeitspreis und anteiliger Grundpreis. Bei dynamischem Tarif kann ein monatlicher Durchschnittspreis inklusive Grundpreis verwendet werden.
Prüfbarer Monatsreport
Ladevorgänge, kWh, Ladeort, Preisgrundlage und Summe in einem Bericht zusammenführen – statt Screenshots und Excel-Zeilen nachzutragen.
Dienstwagen zuhause laden: Wann kann der Arbeitgeber die Ladekosten erstatten?
Wenn Ihr Arbeitgeber Ihnen einen betrieblichen Elektro-Dienstwagen auch zur privaten Nutzung überlässt und Sie den Wagen zu Hause auf eigene Kosten laden, kann der Arbeitgeber diese selbst getragenen Stromkosten grundsätzlich als steuerfreien Auslagenersatz nach § 3 Nr. 50 EStG erstatten. Seit dem 1. Januar 2026 hat das Bundesfinanzministerium die Berechnung neu geregelt.
Für die Praxis heißt das: Wer ein E-Auto oder einen Tesla-Dienstwagen zuhause lädt, braucht vor allem einen belastbaren kWh-Nachweis und eine einheitliche Preisgrundlage für das Kalenderjahr.
Das BMF-Schreiben vom 11. November 2025 ersetzt die frühere Regelung. Die alten Monatspauschalen dürfen nur noch für Lohnzahlungszeiträume verwendet werden, die vor dem 1. Januar 2026 enden.
Dienstwagen und privater Tesla sind steuerlich nicht dasselbe
| Situation | Behandlung der selbst getragenen Ladekosten | Was dokumentiert werden sollte |
|---|---|---|
| Betrieblicher Tesla / Dienstwagen | Erstattung der selbst getragenen Stromkosten kann steuerfreier Auslagenersatz sein. | Nachgewiesene kWh plus zulässige Preisgrundlage. |
| Privater Tesla des Arbeitnehmers | Eine reine Erstattung der privaten Stromkosten ist nach dem BMF-Schreiben steuerpflichtiger Arbeitslohn. | Für Dienstreisen kommen stattdessen die allgemeinen Reisekosten-/Kilometerregeln in Betracht. |
| Laden beim Arbeitgeber | Zusätzlich zum ohnehin geschuldeten Arbeitslohn gewährtes Laden an begünstigten betrieblichen Einrichtungen kann nach § 3 Nr. 46 EStG steuerfrei sein. | Andere Regelung als die Erstattung von Heimladestrom. |
Diese Trennung ist wichtig. Eine App kann Ladevorgänge hervorragend dokumentieren, aber sie sollte nicht alle Fälle unter der Überschrift „Arbeitgeber erstattet Strom“ zusammenfassen.
Was muss für die Heimladung nachgewiesen werden?
Für die Ermittlung der selbst getragenen Stromkosten verlangt das BMF seit 2026 den Nachweis der geladenen Strommenge über einen gesonderten stationären oder mobilen Stromzähler. Das Schreiben nennt ausdrücklich beispielsweise einen Wallbox-Zähler oder einen fahrzeuginternen Stromzähler.
Das ist für Tesla-Fahrer besonders interessant: Eine softwarebasierte Dokumentation kann grundsätzlich auf fahrzeugseitigen Ladedaten aufbauen. Ob ein konkreter Export, eine Datenquelle oder ein Unternehmensprozess für die eigene Lohnabrechnung als ausreichender Nachweis akzeptiert wird, sollte aber mit Arbeitgeber, Payroll oder Steuerberatung abgestimmt werden.
| Datenpunkt | Warum er wichtig ist |
|---|---|
| Datum und Uhrzeit | Macht den Ladevorgang nachvollziehbar und hilft bei dynamischen Tarifen. |
| Geladene Energie in kWh | Ist seit 2026 die zentrale Mengengröße für die Erstattung. |
| Ladeort | Trennt Heimladen von Arbeitsplatz, Supercharger und anderen öffentlichen Ladepunkten. |
| Messquelle | Zeigt, ob die kWh aus Wallbox, separatem Zähler oder Fahrzeug stammen. |
| Preisgrundlage | Tatsächlicher Tarif oder Strompreispauschale. |
| Erstattungsbetrag | Macht Monats- und Jahressumme prüfbar. |
Variante 1: tatsächliche Stromkosten abrechnen
Bei einem festen Stromtarif ist grundsätzlich der individuelle Strompreis aus Ihrem Vertrag mit dem Stromanbieter maßgeblich. Das BMF verlangt dabei mehr als nur den Arbeitspreis: Ein zu zahlender Grundpreis ist anteilig zu berücksichtigen.
Ein selbst erstellter Eigenbeleg für den individuellen Strompreis reicht laut BMF nicht aus. Die Preisgrundlage sollte sich aus dem Vertrag oder einer geeigneten Abrechnung des Stromanbieters ergeben.
Dynamischer Stromtarif
Bei dynamischen Tarifen muss die Lohnabrechnung nicht zwangsläufig jeden einzelnen Börsenpreis mit jeder Lademinute verrechnen. Das BMF lässt für die Ermittlung der selbst getragenen Stromkosten den durchschnittlichen monatlichen Strompreis je kWh einschließlich anteiligem Grundpreis zu.
Für eine persönliche Kostenanalyse kann eine sessiogenauere Preiszuordnung trotzdem sinnvoll sein. Für die steuerliche Arbeitgeberabrechnung sollte DriveQuery deshalb sichtbar unterscheiden zwischen analytischem Ladepreis und der für die Erstattung verwendeten steuerlichen Preisgrundlage.
Variante 2: die Strompreispauschale 2026
Seit 2026 gibt es einen deutlich einfacheren Weg. Für die Kalenderjahre 2026 bis 2030 kann anstelle der individuellen Stromkosten ein vom Statistischen Bundesamt abgeleiteter Gesamtstrompreis verwendet werden. Für jedes Kalenderjahr zählt der Preis für das erste Halbjahr des Vorjahres, bei einem Jahresverbrauch von 5.000 bis unter 15.000 kWh. Der Wert wird auf volle Cent abgerundet.
Das Wahlrecht zwischen tatsächlichen Stromkosten und Strompreispauschale muss für das gesamte Kalenderjahr einheitlich ausgeübt werden. Man kann also nicht Monat für Monat nach dem jeweils günstigeren Verfahren wechseln.
Konkretes Beispiel für einen Tesla-Dienstwagen
Angenommen, Ihr Tesla-Dienstwagen wurde im April 2026 zu Hause insgesamt mit 182 kWh geladen.
| Methode | Beispielrechnung | Erstattungsbetrag |
|---|---|---|
| Strompreispauschale 2026 | 182 kWh × 0,34 € | 61,88 € |
| Tatsächliche Kosten, Beispiel | 182 kWh × 0,29 € durchschnittlicher Monatsstrompreis inkl. anteiligem Grundpreis | 52,78 € |
Die 0,29 € sind nur ein Rechenbeispiel. Entscheidend ist: Wenn das Unternehmen die tatsächlichen Kosten verwendet, braucht es eine belastbare Preisgrundlage. Bei der Strompreispauschale braucht es weiterhin die nachgewiesene geladene Energiemenge.
Was passiert bei Photovoltaik?
Eine private PV-Anlage macht die Rechnung nicht automatisch kompliziert. Das BMF lässt zu, für eine häusliche Ladevorrichtung mit PV-Unterstützung ebenfalls auf den vertraglichen Stromtarif des Haushalts abzustellen. Bei dynamischem Tarif kann wiederum der monatliche Durchschnittstarif verwendet werden, jeweils inklusive anteiligem Grundpreis.
Alternativ kann auch bei privater Photovoltaik die Strompreispauschale gewählt werden. Damit entfällt für diese steuerliche Erstattungsmethode die Notwendigkeit, jede geladene kWh zwischen Netzstrom, PV-Erzeugung und Batteriespeicher aufzuteilen.
Für Ihre persönliche Energiebilanz kann diese Aufteilung trotzdem interessant sein. Steuerliche Erstattung und energiewirtschaftliche Analyse sind zwei verschiedene Fragen.
Öffentliches Laden kann zusätzlich nach Beleg erstattet werden
Die Strompreispauschale betrifft die Nutzung einer häuslichen Ladevorrichtung. Das BMF erlaubt zusätzlich den Auslagenersatz für tatsächliche, durch Belege nachgewiesene Kosten von Ladestrom, der bei einem Dritten bezogen wurde – zum Beispiel an einer öffentlichen Ladesäule.
Für einen Monatsreport bedeutet das: Heimladen und öffentliches Laden sollten getrennte Preislogiken behalten.
| Ladeart | Sinnvolle Preisgrundlage |
|---|---|
| Zuhause – tatsächliche Kosten | Individueller bzw. zulässiger monatlicher Stromkostentarif inklusive anteiligem Grundpreis. |
| Zuhause – Pauschale | 2026: 34 Cent je nachgewiesener kWh. |
| Supercharger | Tatsächlicher Rechnungs-/Transaktionsbetrag. |
| Andere öffentliche Lader | Beleg oder Anbieterrechnung. |
Tesla liefert bereits hilfreiche Ladedaten
Die Tesla App zeigt in den Ladestatistiken geladene Energie und geschätzte Ladekosten. Bei einem registrierten Tesla Wall Connector kann die App außerdem eine Ladehistorie über bis zu zwölf Monate mit Ladedauer und Energie je Ladevorgang anzeigen.
Das ist bereits eine gute Datenbasis. Der zusätzliche Nutzen eines Reporting-Tools entsteht dort, wo mehrere Quellen und Anforderungen zusammenkommen: Tesla-Ladevorgang, Heimladeort, Messquelle, Preisverfahren, Monatssumme, Arbeitgeberreport und gegebenenfalls öffentliche Ladebelege.
Was DriveQuery für die Arbeitgeberabrechnung sinnvoll automatisieren kann
DriveQuery soll nicht entscheiden, welche steuerliche Methode Ihr Arbeitgeber verwenden muss. Die Aufgabe der Software ist viel praktischer: die zugrunde liegenden Tesla-Ladevorgänge so zu organisieren, dass die gewählte Methode nachvollziehbar angewendet werden kann.
- Ladevorgänge erfassen. Datum, Zeit, Energie und Fahrzeugbezug speichern.
- Heimladen erkennen. Zuhause von Arbeitsplatz, Supercharger und anderen Orten trennen.
- Messquelle sichtbar machen. Fahrzeug-, Wallbox- oder andere Messdaten nicht vermischen.
- Preisverfahren festlegen. Tatsächliche Kosten oder Strompreispauschale für das Kalenderjahr hinterlegen.
- Kosten berechnen. Jeden relevanten Ladevorgang mit der gewählten Grundlage bewerten.
- Öffentliche Ladungen getrennt halten. Tatsächliche Rechnungsbeträge nicht durch Heimladepauschalen ersetzen.
- Monat prüfen. Fehlende oder ungewöhnliche Ladevorgänge vor dem Export sichtbar machen.
- Report exportieren. Monats- und Jahressummen inklusive der zugrunde liegenden Positionen bereitstellen.
Warum ein Monatswert allein nicht reicht
Eine Zeile wie „Heimladen April: 61,88 €“ ist bequem, aber nur eingeschränkt prüfbar. Besser ist ein Bericht, der die Summe jederzeit auf die einzelnen kWh zurückführen kann.
Ein guter Report sollte mindestens folgende Ebenen haben:
- Monatssumme für Payroll oder Reisekostenprozess,
- Summe der Heimlade-kWh,
- verwendete Preisgrundlage und Kalenderjahr,
- Liste der einzelnen Ladevorgänge,
- Messquelle und Ladeort,
- getrennte öffentliche Ladebelege, falls vorhanden.
Damit wird aus „der Tesla sagt ungefähr 180 kWh“ eine strukturierte Abrechnungsgrundlage.
Die Wallbox selbst ist ein separates Steuerthema
Die Kosten der Ladevorrichtung dürfen nicht mit dem Ladestrom vermischt werden. Das BMF behandelt Zuschüsse für Erwerb und Nutzung einer privaten Ladevorrichtung separat. Unter bestimmten Voraussetzungen kann der Arbeitgeber die Lohnsteuer für solche Zuschüsse pauschal mit 25 Prozent erheben. Das betrifft beispielsweise Erwerb, Wartung oder Betrieb der Ladevorrichtung – nicht den Ladestrom selbst.
Auch hier lohnt sich eine saubere Trennung im Reporting: Energieverbrauch, Stromkostenerstattung und Wallboxkosten sind drei unterschiedliche Kategorien.
Checkliste vor der ersten Erstattung
- Handelt es sich um einen betrieblichen Dienstwagen oder um Ihr privates Fahrzeug?
- Welche Messquelle wird für die geladenen kWh verwendet?
- Akzeptiert der Arbeitgeber fahrzeugseitige Messdaten für seinen Prozess?
- Werden 2026 tatsächliche Stromkosten oder die 34-Cent-Strompreispauschale genutzt?
- Ist das gewählte Verfahren für das gesamte Kalenderjahr konsistent?
- Sind öffentliche Ladungen mit tatsächlichen Belegen separat dokumentiert?
- Ist klar, welche Daten Payroll oder Buchhaltung im Monatsreport benötigt?
Häufige Fragen
Kann mein Arbeitgeber die Stromkosten für meinen Tesla-Dienstwagen zu Hause steuerfrei erstatten?
Grundsätzlich ja. Bei einem betrieblichen Elektrofahrzeug, das auch privat genutzt werden darf, kann die Erstattung der vom Arbeitnehmer selbst getragenen Stromkosten steuerfreier Auslagenersatz sein. Die Berechnung und der Nachweis müssen den geltenden Regeln entsprechen.
Gibt es 2026 noch die 30- oder 70-Euro-Pauschale?
Nein. Die früheren monatlichen Pauschalen sind letztmalig für Lohnzahlungszeiträume vor dem 1. Januar 2026 anwendbar. Seit 2026 gelten die neuen Regeln des BMF-Schreibens vom 11. November 2025.
Wie hoch ist die Strompreispauschale 2026?
Für 2026 beträgt sie 34 Cent je nachgewiesener kWh. Die Methode muss für das gesamte Kalenderjahr einheitlich verwendet werden.
Muss ich jede dynamische Viertelstunde einzeln abrechnen?
Nicht zwingend für die steuerliche Kostenermittlung. Das BMF lässt bei dynamischem Tarif den durchschnittlichen monatlichen Strompreis je kWh einschließlich anteiligem Grundpreis zu. Für eine persönliche Ladeanalyse kann eine feinere Zuordnung trotzdem sinnvoll sein.
Kann ein fahrzeuginterner Zähler als Nachweis dienen?
Das BMF nennt einen fahrzeuginternen Stromzähler ausdrücklich als mögliche Messquelle. Ob ein bestimmter Datenexport und dessen Dokumentation in Ihrem Unternehmen ausreichen, sollte mit Payroll oder Steuerberatung abgestimmt werden.
Wie wird Photovoltaik behandelt?
Bei privater PV kann für die Ermittlung der häuslichen Stromkosten weiterhin auf den vertraglichen Haushaltsstromtarif abgestellt werden; alternativ ist auch die Strompreispauschale möglich. Eine exakte Trennung von Netz- und PV-kWh ist für diese vereinfachten Methoden nicht zwingend erforderlich.
Kann öffentliches Laden zusätzlich erstattet werden?
Ja. Tatsächliche Kosten für bei einem Dritten bezogenen Ladestrom können zusätzlich anhand von Belegen erstattet werden.
Was ist bei einem privaten Tesla des Arbeitnehmers anders?
Die reine Erstattung der selbst getragenen Stromkosten eines privaten Elektrofahrzeugs stellt laut BMF steuerpflichtigen Arbeitslohn dar. Für berufliche Fahrten sind die allgemeinen Reisekosten- und Kilometerregelungen separat zu prüfen.
Offizielle Quellen
- Bundesministerium der Finanzen: Steuerliche Behandlung der vom Arbeitnehmer selbst getragenen Stromkosten, 11.11.2025
- Einkommensteuergesetz § 3
- Tesla Deutschland: Ladestatistiken
- Tesla Deutschland: Wall Connector in der Tesla App
Weiterlesen: Tesla-Ladehistorie exportieren, Tesla-Ladekosten-Tracker, Tesla-Ladekosten pro Monat und Tesla Smart Charging.
Heimladen ohne Excel-Abend abrechnen.
DriveQuery soll Ladevorgänge, kWh und Preisgrundlage in einem nachvollziehbaren Monatsreport zusammenführen – damit die Abrechnung beim Dienstwagen weniger Handarbeit braucht.