
Tesla · Elektronisches Fahrtenbuch · Deutschland
Elektronisches Fahrtenbuch: Was verlangt das Finanzamt 2026?
Ein elektronisches Fahrtenbuch kann Fahrtdaten automatisch vorbereiten, aber die steuerliche Anerkennung hängt nicht vom App-Namen ab. Entscheidend sind zeitnahe, vollständige und nachvollziehbare Aufzeichnungen sowie ein kontrollierter Umgang mit nachträglichen Änderungen. Tesla-Fahrtdaten können dabei die objektive Basis liefern.
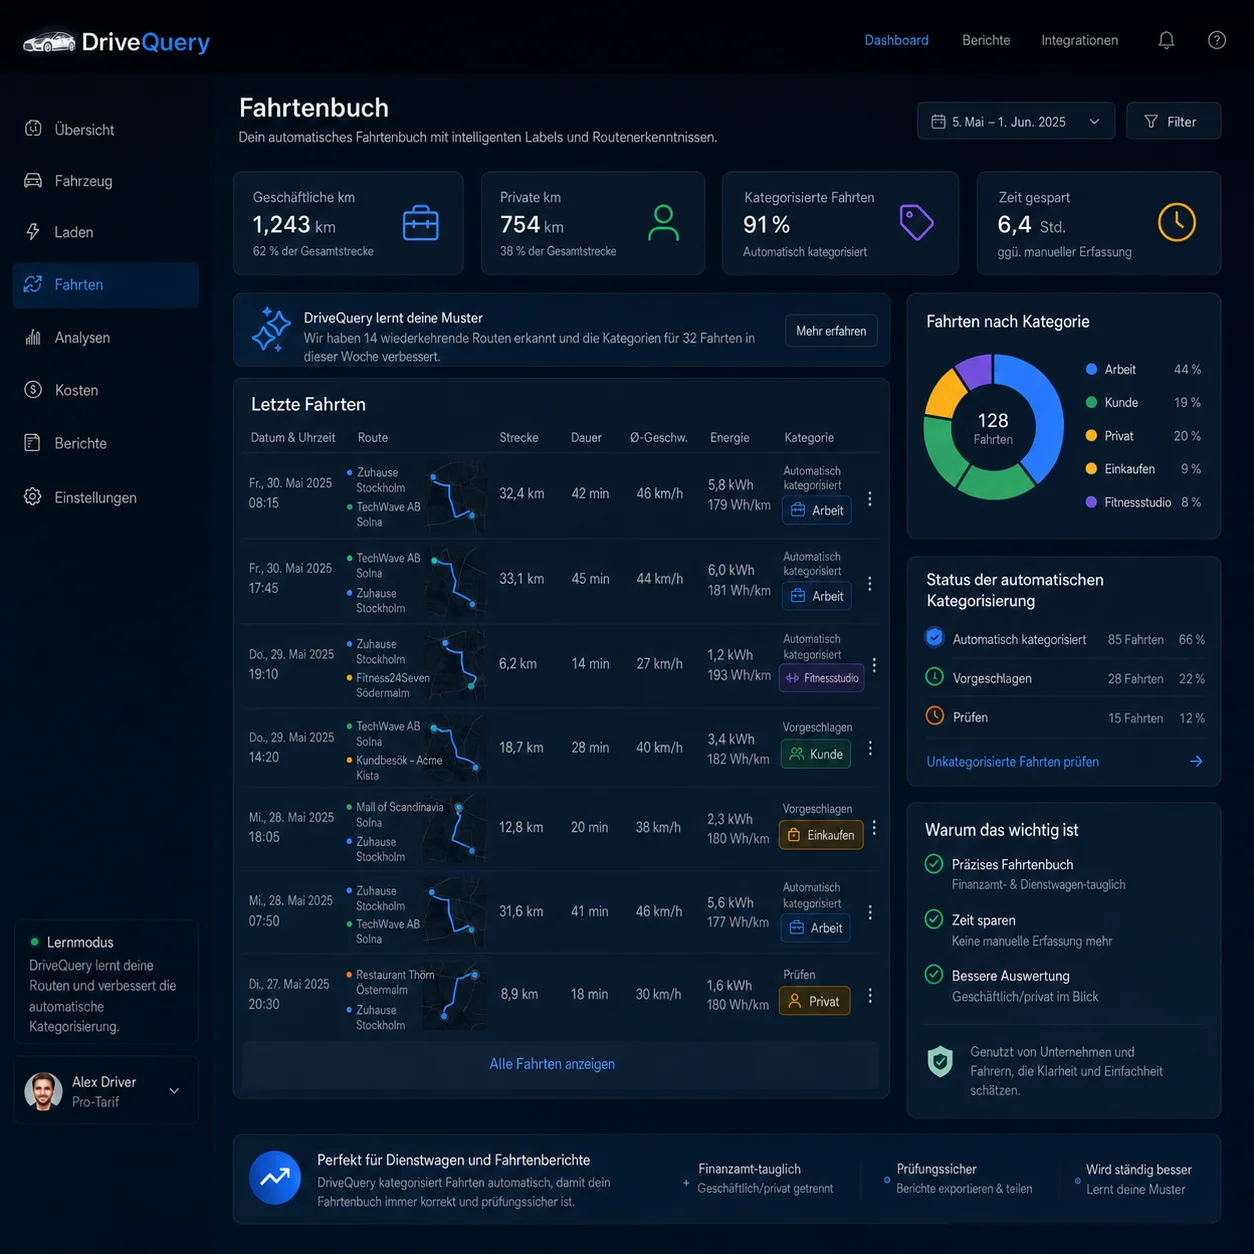
Das Bundesfinanzministerium erkennt ein elektronisches Fahrtenbuch grundsätzlich an, wenn daraus dieselben Erkenntnisse gewonnen werden können wie aus einem ordnungsgemäß manuell geführten Fahrtenbuch. Ob die Oberfläche als digitales Fahrtenbuch, elektronische Fahrtenbuch-App oder automatisches Fahrtenbuch bezeichnet wird, ändert an den steuerlichen Anforderungen nichts: Entscheidend sind vollständige, zeitnahe und prüfbare Aufzeichnungen.
Elektronisches oder digitales Fahrtenbuch: Was ist der Unterschied?
Bei der Suche werden elektronisches Fahrtenbuch und digitales Fahrtenbuch oft für dasselbe Grundprinzip verwendet: Fahrten werden nicht handschriftlich, sondern in einer digitalen Anwendung erfasst und verwaltet. Für das Finanzamt zählt jedoch nicht die Bezeichnung der App, sondern ob die Aufzeichnungen die Anforderungen an ein ordnungsgemäßes Fahrtenbuch erfüllen.
Digitales Fahrtenbuch
Beschreibt vor allem die digitale Form: Fahrten, Zwecke und Kilometer werden in einer App oder Web-Anwendung statt auf Papier geführt.
Elektronisches Fahrtenbuch
Wird im steuerlichen Kontext häufig verwendet, wenn zusätzlich Nachvollziehbarkeit, zeitnahe Führung und der Umgang mit nachträglichen Änderungen im Mittelpunkt stehen.
Wer primär eine Fahrtenbuch App für automatische Tesla-Fahrten sucht, findet den Produktworkflow auf Fahrtenbuch App für Tesla. Auf dieser Seite geht es dagegen um die Frage, welche Eigenschaften ein elektronisches oder digitales Fahrtenbuch für die steuerliche Nutzung in Deutschland erfüllen muss.
1. Welche Daten verlangt das Finanzamt im elektronischen Fahrtenbuch?
Für beruflich oder betrieblich veranlasste Fahrten nennt die Finanzverwaltung insbesondere:
- Datum der Fahrt
- Kilometerstand zu Beginn und am Ende der Fahrt
- Reiseziel
- Reisezweck
- aufgesuchte Geschäftspartner
- bei Umwegen auch den gefahrenen Umweg
Das Fahrtenbuch muss außerdem die Fahrten vollständig und in ihrem fortlaufenden Zusammenhang wiedergeben. Eine nachträglich aus einzelnen Notizen zusammengestellte Tabelle ist deshalb nicht dasselbe wie ein laufend geführtes Fahrtenbuch.
| Fahrtenbuch-Angabe | Automatisch vorbereitbar | Vom Fahrer zu bestätigen |
|---|---|---|
| Datum und Fahrtzeit | Ja, aus dem Fahrtvorgang | nur bei Auffälligkeiten |
| Start, Ziel und Route | Positionen und Strecke können technisch erfasst werden | Umwege oder besondere Ziele bei Bedarf erläutern |
| Kilometerstand | Fahrzeugdaten können einen Kilometerstand liefern | Plausibilität und technische Verfügbarkeit müssen im Produkt validiert sein |
| Reisezweck | höchstens als Vorschlag aus wiederkehrenden Mustern | Ja – der tatsächliche geschäftliche Anlass muss stimmen |
| Geschäftspartner / aufgesuchte Person | nicht zuverlässig aus Fahrzeugdaten ableitbar | Ja |
| Privat / geschäftlich | Vorschlag möglich | steuerliche Einordnung letztlich bestätigen |
2. Die 7-Tage-Regel passt gut zu automatischer Fahrzeugdatenerfassung
Für elektronische Fahrtenbücher enthält das BMF eine besonders interessante Erleichterung. Wenn alle Fahrten bei Fahrtende automatisch mit Datum, Kilometerstand und Fahrtziel erfasst werden, kann der Fahrer den dienstlichen Fahrtanlass – also Reisezweck und aufgesuchten Geschäftspartner – noch innerhalb von bis zu sieben Kalendertagen nach Fahrtende in einem Webportal ergänzen. Die übrigen Fahrten werden dem privaten Bereich zugeordnet.
Beispiel DriveQuery-Ablauf
Automatisch erfassen. Zeitnah bestätigen.
Montag · 09:42
Büro → Kunde A
Datum, Ziel und Fahrzeugdaten werden automatisch erfasst, soweit verfügbar.
Vorschlag
Geschäftlich
Bekannte Strecke. DriveQuery kann einen bereits bestätigten Zweck vorschlagen.
Bestätigung
Kundentermin · Kunde A
Der Fahrer bestätigt Reisezweck und Geschäftspartner zeitnah.
Audit Trail
Änderung nachvollziehbar
Eine spätere Korrektur müsste als Änderung sichtbar bleiben und dürfte den ursprünglichen Datensatz nicht unbemerkt überschreiben.
Von der Fahrt bis zur prüfbaren Aufzeichnung: vier Schritte
Der technische Datensatz wird möglichst direkt nach Fahrtende angelegt: Zeitpunkt, Strecke, Ziel und verfügbare Fahrzeugdaten.
Bei einer Geschäfts- oder Dienstfahrt ergänzt der Fahrer Reisezweck und aufgesuchten Geschäftspartner. Wiederkehrende Strecken können Vorschläge liefern.
Wird eine Angabe korrigiert, sollte erkennbar bleiben, was wann geändert wurde. Der ursprüngliche Datensatz darf nicht unbemerkt verschwinden.
Vor Monats- oder Jahresabschluss werden offene Fahrten geprüft und die fortlaufende Aufzeichnung für Export oder weitere steuerliche Verarbeitung bereitgestellt.
Beispiel: Eine Woche im elektronischen Fahrtenbuch
Die folgende Tabelle ist nur ein Produktbeispiel. Sie zeigt, wie automatische Fahrzeugdaten und menschlicher Kontext zusammengeführt werden könnten, ohne den steuerlichen Zweck zu erraten.
| Fahrt | Automatisch erfasst | Ergänzung | Status |
|---|---|---|---|
| Mo 09:42 · Büro → Kunde A | Datum, Strecke, Ziel, verfügbare km-Daten | Kundentermin · Kunde A | bestätigt |
| Di 17:18 · Büro → Wohnung | Datum, Strecke, Ziel | keine geschäftliche Ergänzung | privat / Arbeitsweg |
| Do 11:06 · Büro → Messe | Datum, Strecke, Ziel | Messebesuch · Partner B | bestätigt |
| Fr 15:31 · Kunde C → unbekanntes Ziel | Fahrt vorhanden | Zweck noch offen | Prüfung nötig |
3. Änderungen dürfen nicht einfach verschwinden
Bei elektronischen Aufzeichnungen müssen nachträgliche Änderungen technisch ausgeschlossen oder zumindest dokumentiert werden. Genau hier liegt der größte Unterschied zwischen einer normalen Fahrtenhistorie-App und einem steuerlich belastbaren elektronischen Fahrtenbuch.
Eine steuerlich orientierte Implementierung sollte deshalb klar zwischen Rohdaten, automatisch vorgeschlagener Kategorie, vom Nutzer bestätigtem Reisezweck und späteren Änderungen unterscheiden.
| Ebene | Beispiel | Was erhalten bleiben sollte |
|---|---|---|
| Rohdaten | Fahrt endete 10:18, Zielposition X, Kilometerstand Y | ursprünglich empfangener technischer Datensatz |
| Automatischer Vorschlag | „Kunde A · geschäftlich“ | als Vorschlag erkennbar, nicht als historische Tatsache maskiert |
| Bestätigung | „Projektbesprechung · Kunde A“ | Zeitpunkt und bestätigender Nutzer |
| Spätere Korrektur | „Kunde B statt Kunde A“ | Änderung mit nachvollziehbarer Historie |
4. Was müsste DriveQuery technisch zusätzlich absichern?
Unveränderte Rohdaten
Automatisch empfangene Fahrtinformationen sollten als ursprünglicher Datensatz erhalten bleiben.
Start- und Endkilometerstand
Die steuerliche Fahrtenbuchmethode verlangt Kilometerstände. Die Verfügbarkeit und Zuverlässigkeit dieser Daten aus Tesla muss technisch validiert werden.
Änderungsprotokoll
Wer hat wann Reisezweck, Geschäftspartner oder Kategorie geändert? Die Historie muss nachvollziehbar bleiben.
Zeitstempel und 7-Tage-Hinweise
Offene Geschäftsfahrten könnten vor Ablauf der Frist gezielt zur Bestätigung angezeigt werden.
Vollständiger Export
Ein Export sollte die Fahrten in fortlaufender Reihenfolge einschließlich der für die Prüfung relevanten Angaben ausgeben.
GoBD und Aufbewahrung
Für steuerlich relevante digitale Aufzeichnungen sind Nachvollziehbarkeit, Vollständigkeit, Ordnung und Unveränderbarkeit wichtige Grundprinzipien. Ob ein konkretes Fahrtenbuch anerkannt wird, richtet sich zusätzlich nach den speziellen Fahrtenbuchanforderungen und der tatsächlichen technischen Umsetzung.
5. Automatische Kategorisierung darf die steuerliche Entscheidung nicht verstecken
Ein häufiger Arbeitsweg oder eine wiederkehrende Kundenadresse kann technisch leicht erkannt werden. Trotzdem kann dieselbe Strecke an einem anderen Tag einen anderen Zweck haben. Deshalb sollte DriveQuery einen bekannten Zweck vorschlagen, statt ihn als unveränderliche steuerliche Wahrheit zu behandeln.
6. Elektronisches Fahrtenbuch und 1-%-Regelung sind nicht dasselbe
Das ordnungsgemäße Fahrtenbuch wird besonders relevant, wenn der private Nutzungswert eines betrieblichen oder als Dienstwagen überlassenen Fahrzeugs anhand der tatsächlichen Kosten und der tatsächlichen Nutzung ermittelt werden soll. Ohne anerkanntes Fahrtenbuch kann stattdessen die pauschale Methode zur Anwendung kommen.
Zur Übersicht über Tesla-Fahrtenbuch, Dienstwagen und betriebliche Nutzung →
FAQ
Ist eine automatisch erzeugte Tesla-Fahrtenliste bereits ein elektronisches Fahrtenbuch?
Nicht automatisch. Für die steuerliche Anerkennung sind zusätzliche Anforderungen entscheidend, unter anderem Kilometerstände, Reisezweck, Geschäftspartner, zeitnahe Führung und die Nachvollziehbarkeit nachträglicher Änderungen.
Darf ich den Reisezweck später ergänzen?
Das BMF akzeptiert bei automatisch erfassten Fahrten grundsätzlich eine Ergänzung von Reisezweck und Geschäftspartner innerhalb von bis zu sieben Kalendertagen nach Fahrtende.
Darf ich einen Fehler korrigieren?
Korrekturen sind nicht grundsätzlich ausgeschlossen. Bei elektronischen Aufzeichnungen dürfen Änderungen aber nicht unbemerkt den ursprünglichen Datensatz ersetzen; sie müssen technisch ausgeschlossen oder dokumentiert werden.
Ist DriveQuery bereits ein Finanzamt-konformes elektronisches Fahrtenbuch?
Nein, diese Aussage wird derzeit nicht getroffen. DriveQuery kann die Fahrtenhistorie und Kategorisierung vorbereiten; eine formale Konformitätsaussage setzt die technische Validierung aller relevanten Anforderungen voraus.
Welche Angaben kann ein Tesla automatisch für ein Fahrtenbuch liefern?
Fahrzeugdaten können den technischen Teil einer Fahrt vorbereiten, etwa Zeitpunkt, Positionen, Strecke und – je nach verfügbarer und technisch validierter Datenquelle – Kilometerstände. Reisezweck und aufgesuchte Geschäftspartner entstehen daraus jedoch nicht automatisch zuverlässig und müssen bei geschäftlichen Fahrten vom Nutzer ergänzt oder bestätigt werden.
Warum ist ein Änderungsprotokoll bei einem elektronischen Fahrtenbuch wichtig?
Die Finanzverwaltung verlangt, dass nachträgliche Änderungen elektronischer Aufzeichnungen technisch ausgeschlossen oder zumindest dokumentiert werden. Eine editierbare Liste ohne nachvollziehbare Historie erfüllt diese Anforderung daher nicht automatisch.
Was ist der Unterschied zwischen einem elektronischen und einem digitalen Fahrtenbuch?
Im allgemeinen Sprachgebrauch werden beide Begriffe häufig synonym verwendet. Steuerlich entscheidend ist nicht der Name der Lösung, sondern ob das Fahrtenbuch vollständig, zeitnah und nachvollziehbar geführt wird und nachträgliche Änderungen nicht unbemerkt möglich sind.
Offizielle Quellen
- BMF / LStH 2026 – elektronisches Fahrtenbuch und 7-Tage-Regel
- EStH – Anforderungen an ein Fahrtenbuch und Änderungen elektronischer Aufzeichnungen
- BMF – GoBD: Nachvollziehbarkeit, Vollständigkeit und Unveränderbarkeit
Die Fahrt kann automatisch entstehen. Der steuerliche Zweck muss nachvollziehbar bleiben.
DriveQuery wird entwickelt, um Tesla-Fahrten laufend zu erfassen, bekannte Zwecke vorzuschlagen und offene Fahrten rechtzeitig zur Prüfung vorzulegen.