
España · Autónomos · Fiscalidad 2026
Coche para autónomos en 2026: IVA, IRPF y gastos deducibles
Si utilizas un coche para trabajar como autónomo, la pregunta no es solo “qué puedo deducir”. Primero hay que separar IVA e IRPF, determinar cómo está afecto el vehículo a la actividad y conservar pruebas coherentes del uso profesional.
Respuesta corta: para un turismo de un autónomo, el IVA parte generalmente de una presunción del 50 % cuando existe y se acredita al menos un uso profesional parcial. En IRPF la regla es más exigente: con carácter general, un turismo debe estar exclusivamente afecto a la actividad, salvo excepciones concretas. Por eso “deducir el 50 % del IVA” no significa “deducir el 50 % de todos los gastos”.
IVA e IRPF no utilizan la misma regla de afectación.
Profesional, privado o mixto: documenta la realidad antes de deducir.
Compra, energía, reparación, parking o peajes deben encajar con la actividad.
Viajes, facturas, clientes, agenda y justificantes deben contar la misma historia.
IVA vs. IRPF: la diferencia que evita la mayoría de errores
| IVA | IRPF | |
|---|---|---|
| Turismo ordinario | Presunción general del 50 % de afectación cuando se acredita al menos un uso parcial profesional. | Con carácter general, debe utilizarse exclusivamente para la actividad para considerarse afecto. |
| Uso mixto trabajo + privado | Puede existir deducción parcial según el grado de afectación y las presunciones legales. | En un turismo ordinario, el uso privado impide normalmente considerarlo afecto. |
| Porcentaje superior | Un grado superior al 50 % debe poder acreditarse, salvo presunciones específicas del 100 %. | No funciona como una escala 50/80/100 para un turismo indivisible: primero debe cumplirse la afectación exigida. |
| Registro de viajes | Es una pieza de evidencia. Ayuda a explicar el uso real, pero no crea por sí sola una deducción. | |
IVA del coche para autónomos: qué significa realmente el 50 %
El artículo 95 de la Ley del IVA presume que los automóviles de turismo están afectados al desarrollo de la actividad en un 50 %. La presunción no convierte un coche puramente privado en gasto profesional: debe existir una utilización empresarial o profesional que pueda acreditarse.
Si el autónomo pretende deducir más del 50 %, debe poder justificar un grado superior de uso profesional. Y la propia norma presume un 100 % para determinados vehículos o actividades, como ciertos vehículos mixtos destinados al transporte de mercancías, transporte de viajeros, autoescuelas, representantes o agentes comerciales y servicios de vigilancia.
IRPF: por qué un turismo de uso mixto es mucho más difícil
En IRPF, la Agencia Tributaria indica que los elementos afectos deben utilizarse para los fines de la actividad. Aunque existe una tolerancia general para usos privados accesorios en determinados bienes, esa excepción no se aplica a los automóviles de turismo salvo los casos expresamente previstos.
Para un turismo ordinario utilizado también de forma privada, no basta con afirmar que “el 70 % de los kilómetros son de trabajo”. La regla de afectación del IRPF es distinta de la presunción del IVA.
Entre las excepciones figuran, con sus condiciones, vehículos mixtos destinados al transporte de mercancías, transporte de viajeros, enseñanza de conductores, desplazamientos profesionales de representantes o agentes comerciales y vehículos destinados habitualmente a cesión onerosa.
Qué gastos del coche puede deducir un autónomo
No existe una lista que permita deducir automáticamente todo gasto relacionado con un coche. El orden correcto es: afectación → impuesto → gasto → justificante.
| Gasto | Qué revisar | Prueba útil |
|---|---|---|
| Compra, leasing o renting | Afectación del vehículo y reglas de amortización o gasto aplicables. | Factura/contrato, registro del bien y uso profesional. |
| Electricidad o combustible | Relación con el vehículo y grado de afectación aplicable. | Facturas, sesiones de carga, kWh, matrícula/vehículo y viajes. |
| Reparación y mantenimiento | Que el gasto corresponda al vehículo afecto y esté justificado. | Factura completa y trazabilidad con el vehículo. |
| Aparcamiento y peajes | Motivo profesional y tratamiento fiscal según el impuesto. | Ticket/factura y viaje o cliente relacionado. |
| Seguro y otros costes | Necesidad para la actividad y régimen de afectación del vehículo. | Póliza, recibo, contabilidad/libro registro y uso acreditado. |
En IVA, la Ley extiende las reglas del grado de afectación a determinados bienes y servicios directamente relacionados con el vehículo, incluidos productos energéticos para su funcionamiento, aparcamiento, peajes, accesorios y reparaciones. En IRPF, el punto previo sigue siendo si el turismo puede considerarse afecto a la actividad.
Coche eléctrico de autónomo: una novedad fiscal relevante en 2026
En 2026 existe además un incentivo que merece una sección propia: la Agencia Tributaria recoge la libertad de amortización para determinados vehículos eléctricos nuevos —incluidos BEV y PHEV— y nuevas infraestructuras de recarga que estén afectos a actividades económicas y cumplan los requisitos de entrada en funcionamiento previstos para 2026.
Para un Tesla u otro BEV esto puede ser especialmente relevante al estudiar una compra nueva en 2026, pero el régimen concreto depende del método de determinación del rendimiento y de las circunstancias del contribuyente. Conviene revisarlo con asesor fiscal antes de aplicarlo.
Ejemplo: un Tesla usado para clientes y también los fines de semana
Supón que un profesional utiliza su Tesla para visitar clientes durante la semana y también para viajes privados. El historial muestra un 68 % de kilómetros profesionales.
| Pregunta | Respuesta práctica |
|---|---|
| ¿IVA al 68 % automáticamente? | No. Existe la presunción general del 50 %. Para aplicar un porcentaje superior hay que acreditarlo con pruebas suficientes. |
| ¿IRPF al 68 %? | No funciona así para un turismo ordinario. El uso privado normalmente impide considerarlo afecto en IRPF. |
| ¿El historial de viajes ayuda? | Sí. Puede reforzar la prueba del uso real en IVA y documentar la actividad, pero debe coincidir con clientes, agenda y otros justificantes. |
| ¿Ser eléctrico cambia la afectación? | No. Puede haber incentivos de amortización, pero la naturaleza eléctrica no elimina las reglas de afectación. |
Cómo acreditar el uso profesional sin reconstruir el año de memoria
Un registro consistente es más fuerte cuando enlaza cada desplazamiento con el resto de la actividad. Para un coche con uso profesional, conserva cuando sea posible:
- fecha, hora, origen, destino y kilómetros de cada trayecto;
- cliente, reunión, obra, proveedor o motivo profesional;
- facturas emitidas, agenda o correos que expliquen el desplazamiento;
- peajes, aparcamientos y sesiones de carga vinculables al viaje;
- facturas completas del vehículo y sus gastos;
- separación explícita entre uso profesional y privado.
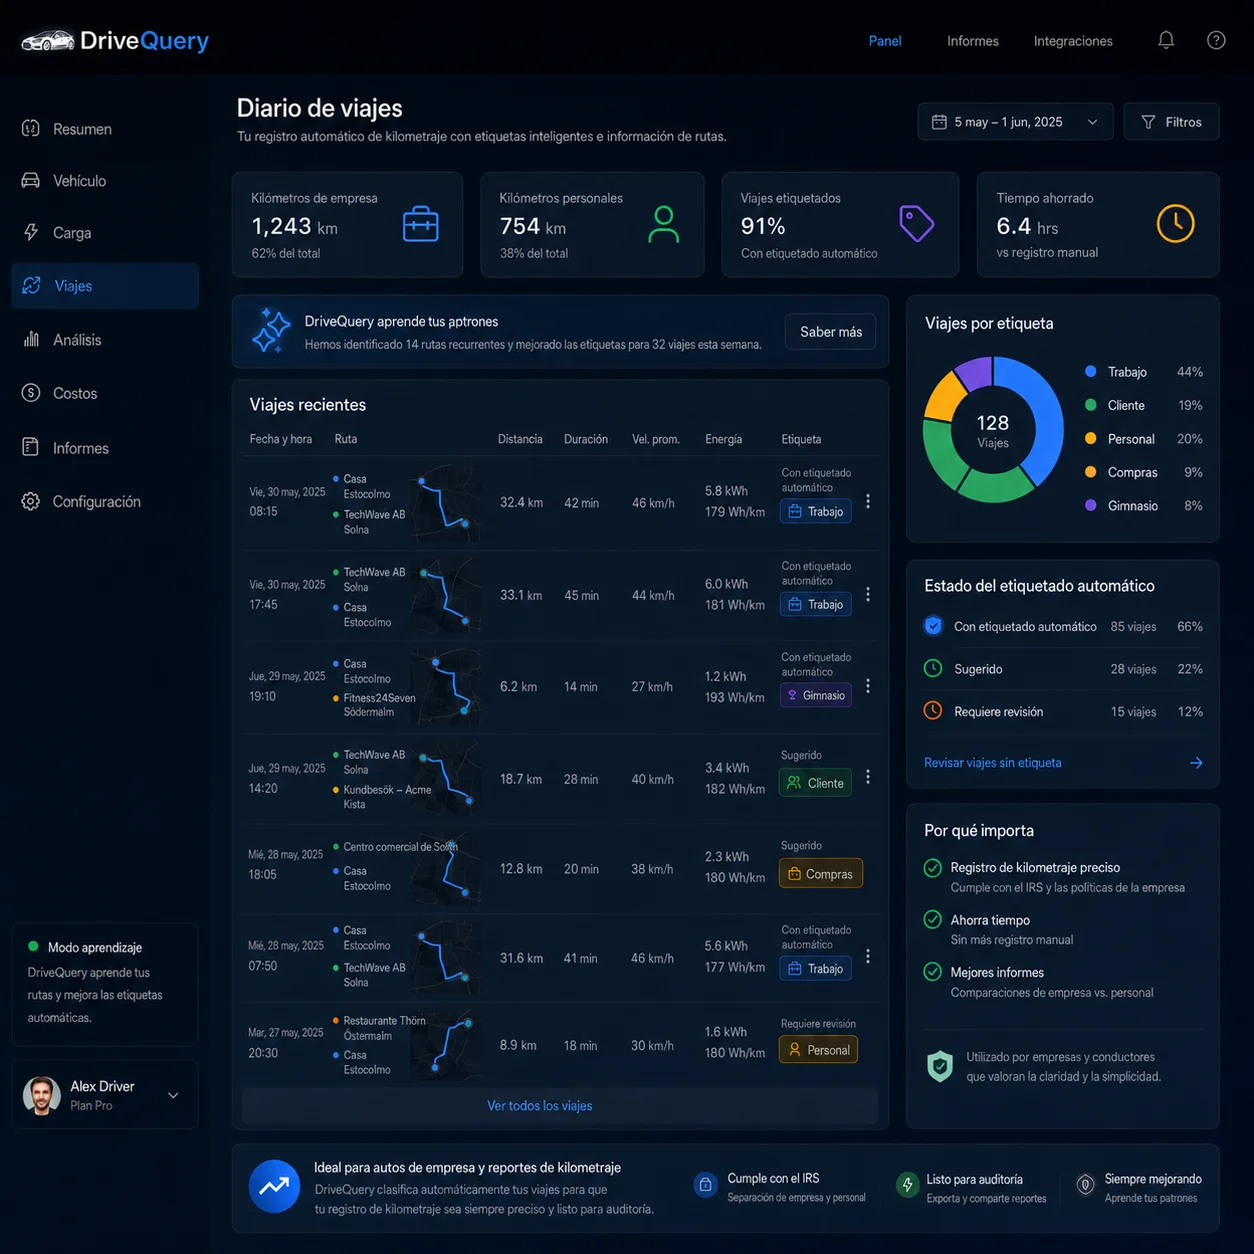
DriveQuery puede registrar y organizar los trayectos de un Tesla. La clasificación fiscal y la decisión sobre la deducción siguen correspondiendo al autónomo y, cuando proceda, a su asesor.
0,26 €/km: no lo uses como atajo para el coche del autónomo
La referencia de 0,26 €/km pertenece al régimen de gastos de locomoción de trabajadores bajo determinadas condiciones. No es una tarifa general que el autónomo pueda multiplicar por sus propios kilómetros para sustituir las reglas de IVA, IRPF y afectación de su vehículo.
Si gestionas empleados, consulta precio del kilometraje 2026 y 0,26 €/km. Si lo que quieres es documentar el coche del propio autónomo, mantén separados ambos conceptos.
Checklist antes de deducir gastos del coche
Turismo, mixto, transporte, comercial u otra categoría relevante.
No traslades el porcentaje de un impuesto al otro.
Conserva viajes, motivos, clientes y justificantes externos.
Si es eléctrico nuevo, comprueba si procede la libertad de amortización.
Fuentes oficiales
- Agencia Tributaria — Criterios de afectación a una actividad económica (IRPF)
- Agencia Tributaria — Manual práctico IVA 2025, publicado para la campaña vigente
- BOE — Ley 37/1992 del IVA, artículo 95
- Agencia Tributaria — Actividades económicas: libertad de amortización de vehículos eléctricos 2024–2026
- BOE — Real Decreto-ley 7/2026: vehículos eléctricos e infraestructuras de recarga
Preguntas frecuentes
¿Puede un autónomo deducir el 50 % del IVA de un coche?
En un turismo utilizado al menos parcialmente en la actividad, la Ley del IVA presume con carácter general una afectación del 50 %. La afectación profesional debe existir y poder acreditarse; si se aplica un porcentaje superior, debe justificarse.
¿El 50 % del IVA permite deducir también el 50 % en el IRPF?
No. IVA e IRPF aplican reglas diferentes. En IRPF, un turismo ordinario debe utilizarse exclusivamente para la actividad para considerarse afecto, salvo los supuestos expresamente exceptuados por la normativa.
¿Qué gastos del coche puede deducir un autónomo?
Depende primero de la afectación del vehículo y del impuesto. Compra o renting, energía o combustible, reparaciones, aparcamiento, peajes y otros gastos relacionados no deben deducirse automáticamente: hay que aplicar las reglas de IVA e IRPF, conservar justificantes y acreditar la relación con la actividad.
¿Puedo deducir el 100 % del IVA de un turismo?
La normativa presume un 100 % de afectación para determinados vehículos y usos, como ciertos vehículos mixtos de transporte de mercancías, transporte de viajeros, autoescuelas, representantes o agentes comerciales y vigilancia. Fuera de esos supuestos, un porcentaje superior al 50 % debe acreditarse.
¿Un coche eléctrico o Tesla tiene una regla distinta de afectación?
No por el mero hecho de ser eléctrico. Las reglas de afectación de IVA e IRPF siguen siendo relevantes. En 2026 existe además libertad de amortización para determinados vehículos eléctricos nuevos afectos a actividades económicas, pero ese incentivo no elimina los requisitos de afectación.
¿Un autónomo puede aplicar 0,26 €/km a sus propios viajes?
No como regla general para sustituir las reglas del vehículo propio. Los 0,26 €/km corresponden al régimen de gastos de locomoción de trabajadores cuando se cumplen sus requisitos. El coche utilizado por el propio autónomo se analiza mediante las reglas de afectación y deducibilidad aplicables a su actividad.
¿Sirve un registro de kilometraje como prueba ante Hacienda?
Puede formar parte de la prueba, pero no crea por sí solo el derecho a deducir. Un historial de rutas, fechas y kilómetros es más útil cuando coincide con facturas, clientes, agenda, peajes, aparcamientos y otros documentos de la actividad.
¿Qué novedad hay en 2026 para un coche eléctrico afecto a la actividad?
La Agencia Tributaria recoge la posibilidad de libertad de amortización para determinados vehículos eléctricos nuevos y nuevas infraestructuras de recarga que estén afectos a actividades económicas y entren en funcionamiento en 2026, con los requisitos previstos en la normativa.
Que el coche registre los viajes. Tú conservas el contexto fiscal.
DriveQuery convierte los trayectos de tu Tesla en un historial revisable para separar trabajo y uso privado sin reconstruir meses de memoria.