
España · Autónomos · IVA
IVA del coche para autónomos 2026: ¿50 % o 100 %?
Para un turismo utilizado en una actividad profesional, el IVA parte normalmente de una presunción del 50 % una vez acreditado al menos un uso empresarial parcial. El 100 % no es la regla general: se presume solo en determinados vehículos y usos, o debe sostenerse con pruebas suficientes cuando se pretende un grado profesional superior.
Respuesta corta: para un turismo con uso profesional acreditado, la presunción general en IVA es del 50 %. Si quieres deducir más, debes poder probar un grado de utilización profesional superior. El 100 % se presume de partida solo en los supuestos concretos que recoge la Ley del IVA.
| Situación | Presunción de afectación | Qué significa |
|---|---|---|
| Turismo de uso profesional y privado | 50 % | Es la presunción general una vez acreditado al menos un uso profesional parcial. |
| Turismo con uso profesional superior | Más del 50 % si se prueba | El autónomo debe acreditar el grado efectivo de utilización que pretende aplicar. |
| Vehículos y usos expresamente previstos | 100 % | La ley presume afectación total para determinados supuestos concretos. |
50 % es la presunción. Más del 50 % exige prueba.
IVA del coche para autónomos: qué significa realmente la presunción del 50 %
La secuencia es importante: primero debe existir una utilización del vehículo en la actividad. Una vez acreditada al menos esa afectación parcial, entra en juego la presunción general del 50 % para turismos. Si pretendes deducir un porcentaje superior, necesitas pruebas que respalden un grado de utilización profesional mayor.
La regla no significa que cualquier autónomo pueda comprar un coche y deducir automáticamente la mitad del IVA. Primero debe existir una utilización del vehículo en la actividad empresarial o profesional y esa afectación, al menos parcial, debe poder acreditarse.
Cuando esa relación profesional existe, los automóviles de turismo se presumen afectados a la actividad en un 50 %. Si el contribuyente considera que el uso profesional real es mayor, puede aplicar un porcentaje superior siempre que sea capaz de probarlo.
Cómo decidir entre 50 % y 100 % sin mezclar reglas
Debe existir al menos un uso real del coche en la actividad profesional.
Un turismo ordinario no parte del 100 % solo por utilizarse mucho para trabajar.
50 % es la presunción general; un porcentaje superior debe corresponder al uso real.
Trayectos, agenda, clientes, facturas y otros indicios deben contar la misma historia.
Cuándo existe una presunción del 100 % de afectación en IVA
El artículo 95 de la Ley del IVA establece una presunción de afectación del 100 % para determinados vehículos y usos:
- vehículos mixtos utilizados en el transporte de mercancías;
- vehículos utilizados en el transporte de viajeros mediante contraprestación;
- vehículos utilizados por autoescuelas para enseñanza de conductores o pilotos;
- vehículos utilizados por sus fabricantes para pruebas, ensayos, demostraciones o promoción de ventas;
- vehículos utilizados en los desplazamientos profesionales de representantes o agentes comerciales;
- vehículos utilizados en servicios de vigilancia.
Que un turismo ordinario se utilice mucho para trabajar no lo convierte automáticamente en uno de estos supuestos. Fuera de las categorías con presunción del 100 %, un porcentaje superior al 50 % depende de la prueba disponible.
Tesla de autónomo: ¿se puede deducir el 100 % del IVA?
Que el coche sea eléctrico o un Tesla no crea una excepción fiscal propia. Si jurídicamente es un turismo ordinario, parte de la misma presunción general del 50 %. Para sostener un 80 % o un 100 % fuera de los supuestos con presunción legal total, el porcentaje debe corresponder al uso profesional real y poder acreditarse.
Por eso conviene separar dos preguntas: qué porcentaje se pretende deducir y qué hechos y documentos permiten justificarlo.
Cómo acreditar un uso profesional superior al 50 %
La ley permite acreditar el grado de utilización por cualquier medio de prueba admitido en derecho. No existe una única plantilla obligatoria. En la práctica, una documentación coherente puede combinar:
- historial de trayectos con fecha, origen, destino y kilómetros;
- clasificación de viajes profesionales y privados;
- agenda de reuniones, órdenes de trabajo o visitas a clientes;
- facturas emitidas o servicios prestados que encajen con los desplazamientos;
- tickets y facturas de aparcamiento o peajes;
- lugar habitual donde permanece el vehículo fuera del horario de trabajo;
- cualquier otra documentación que sea coherente con el porcentaje de uso profesional declarado.
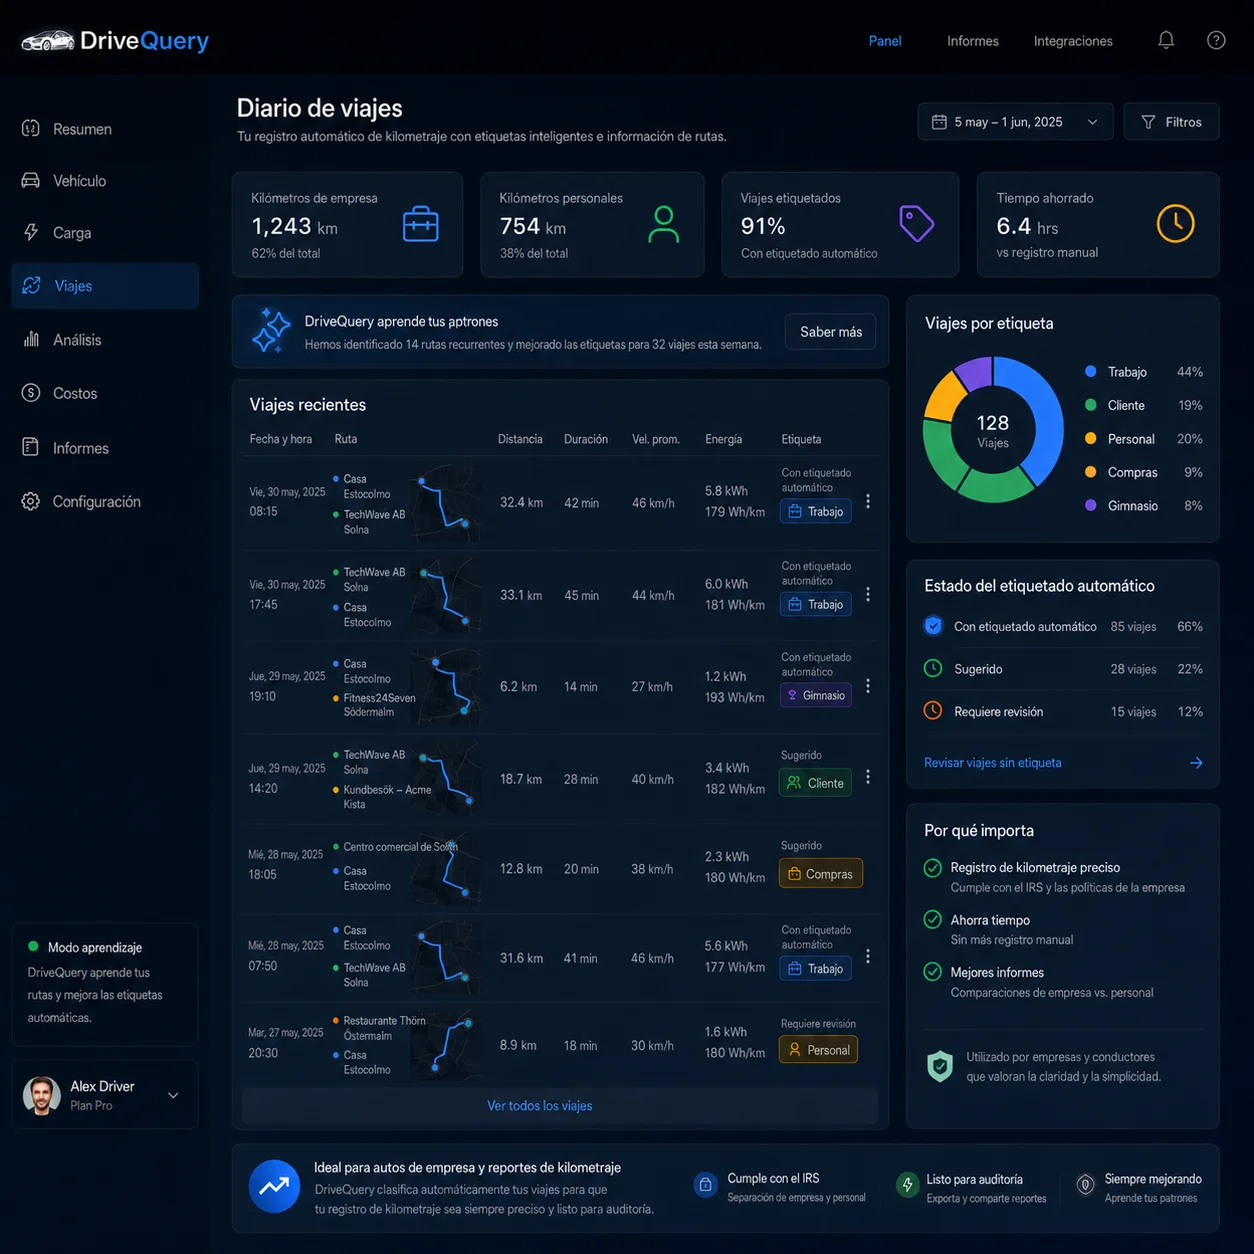
Ejemplo práctico: deducir el 50 %, 80 % o 100 % del IVA
Imagina un autónomo que utiliza su Tesla para visitar clientes y también para viajes privados:
Calculadora rápida de IVA deducible
Introduce el IVA soportado que figura en la factura y el porcentaje que quieres simular. El resultado es matemático; la validez fiscal del porcentaje depende de la afectación y de la prueba disponible.
| Escenario | Tratamiento orientativo | Riesgo documental |
|---|---|---|
| Uso mixto sin pruebas de un porcentaje superior | La presunción general es del 50 %. | Debe existir al menos prueba de utilización profesional. |
| Uso profesional estimado en 80 % | Podría pretenderse un 80 %, pero debe acreditarse ese grado. | La calidad y coherencia de la documentación pasan a ser esenciales. |
| Uso exclusivamente profesional | Puede sostenerse un 100 % si se acredita el uso total profesional, o si el vehículo encaja en una categoría con presunción legal del 100 %. | Debe poder defenderse la ausencia de uso privado cuando no existe presunción específica. |
El porcentaje final aceptable depende siempre de los hechos concretos y de la prueba disponible. Un historial de viajes resulta útil porque deja un registro claro del uso del coche en lugar de obligarte a estimarlo meses después.
Electricidad, reparaciones, aparcamiento y peajes: aplica el grado de afectación
El artículo 95 extiende estas reglas a determinados bienes y servicios directamente relacionados con el vehículo: accesorios y recambios, combustibles y productos energéticos necesarios para su funcionamiento, aparcamiento, utilización de vías de peaje y reparaciones.
Para un Tesla esto hace especialmente relevante conservar facturas de recarga y relacionarlas con el coche y su uso profesional. No obstante, la mera existencia de una factura no demuestra por sí sola el porcentaje de afectación.
Deducir el 50 % de IVA no significa deducir el 50 % en IRPF
Esta guía trata del IVA. No debe trasladarse automáticamente el mismo porcentaje al IRPF. Para entender esa diferencia, consulta Coche de autónomo 2026: IVA, IRPF y gastos deducibles.
Y si lo que necesitas es documentar sistemáticamente cada desplazamiento, consulta Registro de kilometraje: qué datos guardar.
Fuentes oficiales
Preguntas frecuentes
¿Un autónomo puede deducir más del 50 % del IVA de un coche?
Sí, si puede acreditar que el grado real de utilización del vehículo en la actividad es superior al 50 %. Para turismos, la ley presume en general una afectación del 50 % una vez demostrada al menos una utilización parcial profesional; determinados vehículos tienen una presunción específica del 100 %.
¿Puede un autónomo deducir el 50 % del IVA de un coche?
Sí, con carácter general, cuando el turismo se utiliza en la actividad y puede acreditarse al menos una afectación profesional parcial. A partir de ahí opera la presunción del 50 %, siempre sujeta al resto de requisitos de deducción del IVA.
¿Se puede deducir el 100 % del IVA de un turismo?
Sí puede llegar a aplicarse un porcentaje superior al 50 %, incluso el 100 %, cuando el contribuyente pueda acreditar ese grado efectivo de utilización profesional. Además, la ley establece una presunción específica del 100 % para determinados vehículos y usos.
¿Qué vehículos tienen una presunción del 100 %?
Entre otros, vehículos mixtos utilizados en transporte de mercancías, transporte de viajeros mediante contraprestación, autoescuelas, vehículos de fabricantes para pruebas o promoción, vehículos usados en desplazamientos profesionales por representantes o agentes comerciales y vehículos destinados a servicios de vigilancia.
¿Basta con incluir el coche en la contabilidad para deducir más del 50 %?
No. La Ley del IVA indica que la autoliquidación presentada, la contabilización o la inclusión del bien en los registros oficiales de la actividad no son por sí solas prueba suficiente del grado de utilización profesional.
¿Puede un historial de viajes ayudar a demostrar un uso profesional superior al 50 %?
Puede formar parte de la prueba si refleja de forma coherente fechas, rutas, kilometraje y motivos profesionales y encaja con otra documentación de la actividad. No garantiza por sí solo la aceptación de un porcentaje concreto.
¿El mismo porcentaje se aplica a la recarga de un coche eléctrico?
El artículo 95 extiende estas reglas a determinados bienes y servicios directamente relacionados con el vehículo, incluidos los productos energéticos necesarios para su funcionamiento, además de aparcamiento, peajes, accesorios, recambios y reparaciones.
Si quieres superar el 50 %, necesitas poder acreditar el uso profesional
DriveQuery registra automáticamente los viajes de tu Tesla y te ayuda a mantener separado el uso profesional del privado.