
Tesla · Förmånsbil · Laddning 2026
Beräkna förmånsvärde 2026 →Tesla som förmånsbil – laddning och drivmedelsförmån 2026
När arbetsgivaren betalar el till en Tesla-förmånsbil kan skatten bero på var bilen laddades och hur bilen användes. Här skiljer vi mellan skattefri arbetsplatsladdning, hemmaladdning, drivmedelsförmån och bilersättning 2026.
Kort svar: arbetsplatsladdning kan vara skattefri, men el som arbetsgivaren betalar för privat körning kan fortfarande ge drivmedelsförmån. För en Tesla som förmånsbil behöver du därför hålla isär laddplats, betalare och privat respektive tjänstekörning. Från 1 juli 2026 är laddel på arbetsplatsen permanent skattefri när villkoren är uppfyllda. Hemmaladdning och publik laddning omfattas inte automatiskt av samma undantag.
Söker du i stället efter hur arbetsgivaren kan ersätta hemmaladdning av Tesla finns en separat guide. Den här sidan fokuserar på drivmedelsförmånen för en Tesla som förmånsbil.
Tesla som förmånsbil: fyra vanliga laddsituationer
| Situation | Typisk skatteeffekt 2026 | Vad behöver dokumenteras? |
|---|---|---|
| Tesla laddas på arbetsplatsen Arbetsgivaren tillhandahåller laddpunkt i anslutning till arbetsplatsen. | Förmånen av laddelen är skattefri från 1 juli 2026 när villkoren är uppfyllda. | Var laddningen skedde. För körjournalen fortfarande privat körning och tjänstekörning isär. |
| Arbetsgivaren betalar Tesla-laddning hemma | Om elen avser privat körning omfattas den inte av undantaget för arbetsplatsladdning och kan ge drivmedelsförmån. | Laddad energi/kostnad samt privat andel av körningen. |
| Arbetsgivaren betalar publik Tesla-laddning | Den privata delen kan ge drivmedelsförmån. Arbetsplatsundantaget gäller inte bara för att arbetsgivaren betalar laddningen. | Laddkostnad och hur bilen kördes under perioden. |
| Du betalar all Tesla-laddning själv | Arbetsgivaren har inte betalat någon el som kan bli drivmedelsförmån. Vid tjänsteresor kan 9,50 kr/mil vara skattefri bilersättning för en helt eldriven förmånsbil när övriga villkor är uppfyllda. | Tjänsteresans körsträcka och underlag för att du har betalat allt drivmedel själv. |
Tabellen sammanfattar huvudreglerna. Arbetsgivarens bilpolicy, betalningsupplägg och den faktiska användningen avgör hur ett enskilt fall ska hanteras.
Skattefri laddning av Tesla-förmånsbil på jobbet från 1 juli 2026
Skatteverket anger att skattefriheten för laddel på arbetsplatsen blev permanent den 1 juli 2026. Förutsättningen är att laddningen sker vid en laddningspunkt eller ett eluttag som arbetsgivaren tillhandahåller i anslutning till arbetsplatsen. Regeln gäller både privat bil och förmånsbil.
Arbetsplatsladdning
Skattefri el – men inte en generell fribiljett
Omfattas
På arbetsplatsen
Laddpunkt eller eluttag som arbetsgivaren tillhandahåller i anslutning till arbetsplatsen.
Omfattas inte av just detta undantag
Hemma eller publikt
Laddning som arbetsgivaren betalar på andra platser måste bedömas enligt de vanliga reglerna om drivmedelsförmån.
Det är därför missvisande att sammanfatta 2026 års ändring som att “arbetsgivaren kan betala all Tesla-laddning skattefritt”. Det kan arbetsgivaren inte. Platsen och upplägget spelar fortfarande roll.
När blir laddning av Tesla-förmånsbil en drivmedelsförmån?
För en förmånsbil beskattas inte automatiskt hela arbetsgivarens elnota. Om det finns ett trovärdigt underlag kan förmånen begränsas till den del av elen som hör till privat körning. Resor mellan bostaden och den ordinarie arbetsplatsen räknas normalt som privata resor i det här sammanhanget.
Så räknas drivmedelsförmån för en eldriven förmånsbil
För elbil räknar Skatteverket den skattepliktiga drivmedelsförmånen utifrån privat andel av körningen, marknadsvärdet på elen och hur många kilowattimmar bilen har laddats. För en förmånsbil multipliceras marknadsvärdet för den privata delen med 1,2.
Skatteverkets elbilsexempel
800 kr laddel · 100 mil privat · 200 mil i tjänsten
Privat andel
1/3
100 av totalt 300 mil.
Privat marknadsvärde
≈ 266 kr
800 kr × 100 / 300.
Drivmedelsförmån
≈ 319 kr
266 kr × 1,2.
Det viktiga i exemplet är inte just 800 kronor. Poängen är att fördelningen kräver kördata. Utan ett bra underlag anger Skatteverket att medarbetaren ska beskattas för allt drivmedel som har använts till förmånsbilen under inkomståret.
Körjournal + laddhistorik ger underlaget för drivmedelsförmånen
En laddhistorik visar när och hur mycket bilen laddades. En körjournal visar hur bilen användes. För drivmedelsförmån behövs ofta båda perspektiven: kostnaden måste kunna kopplas till en period, och körningen under samma period måste kunna delas upp mellan privat och tjänst.
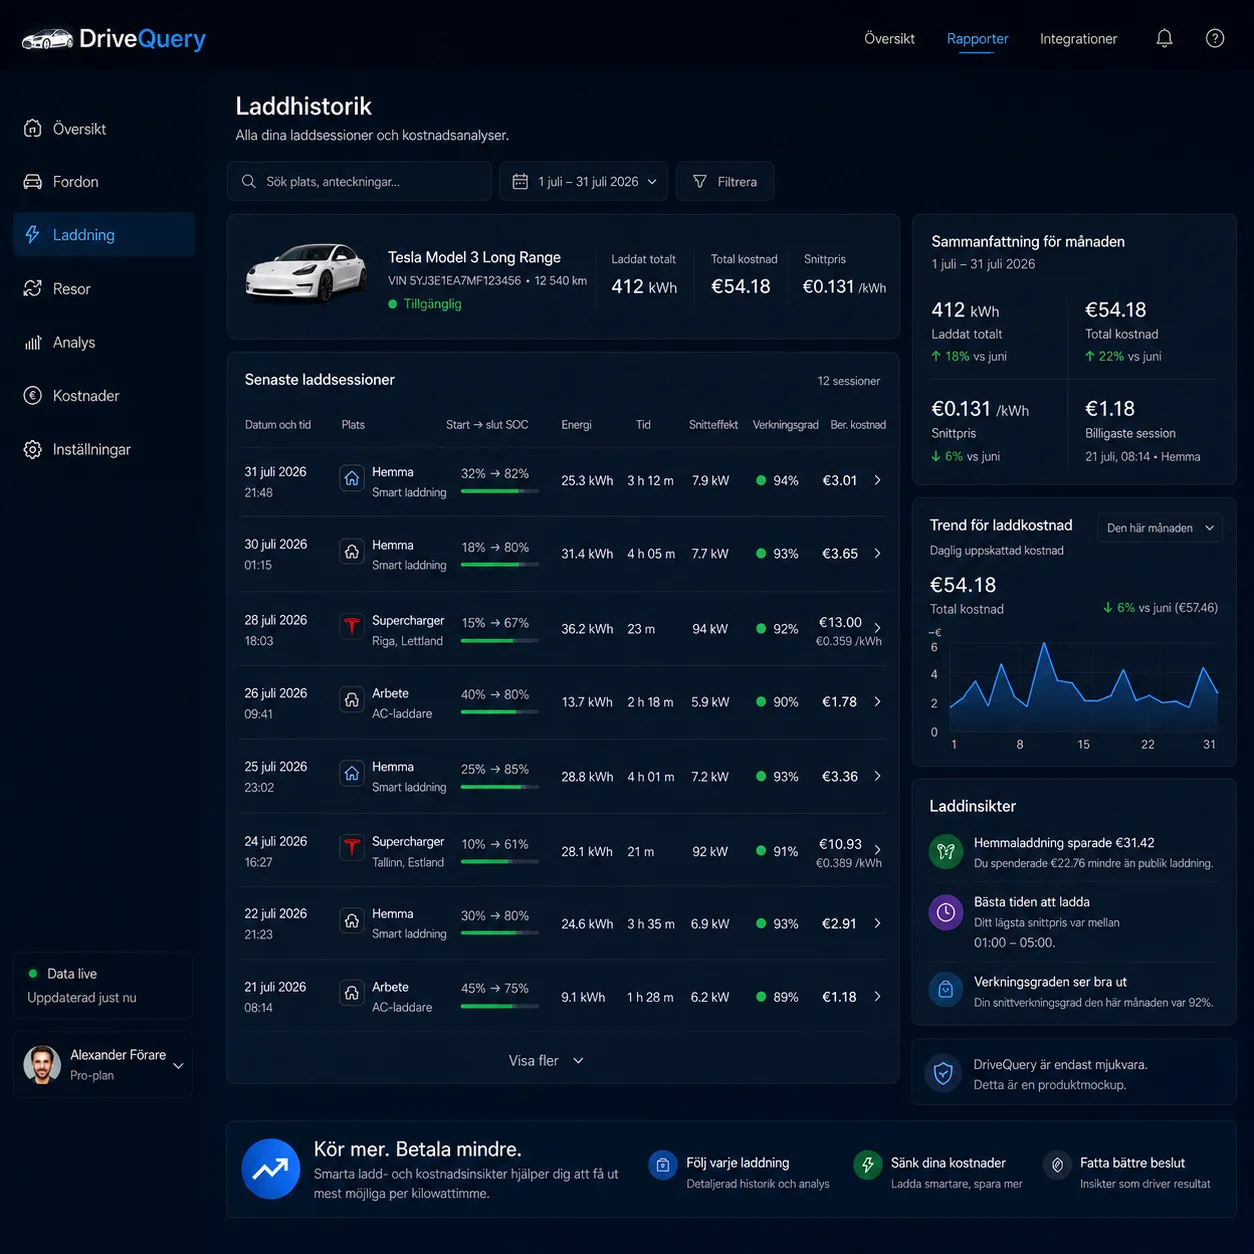
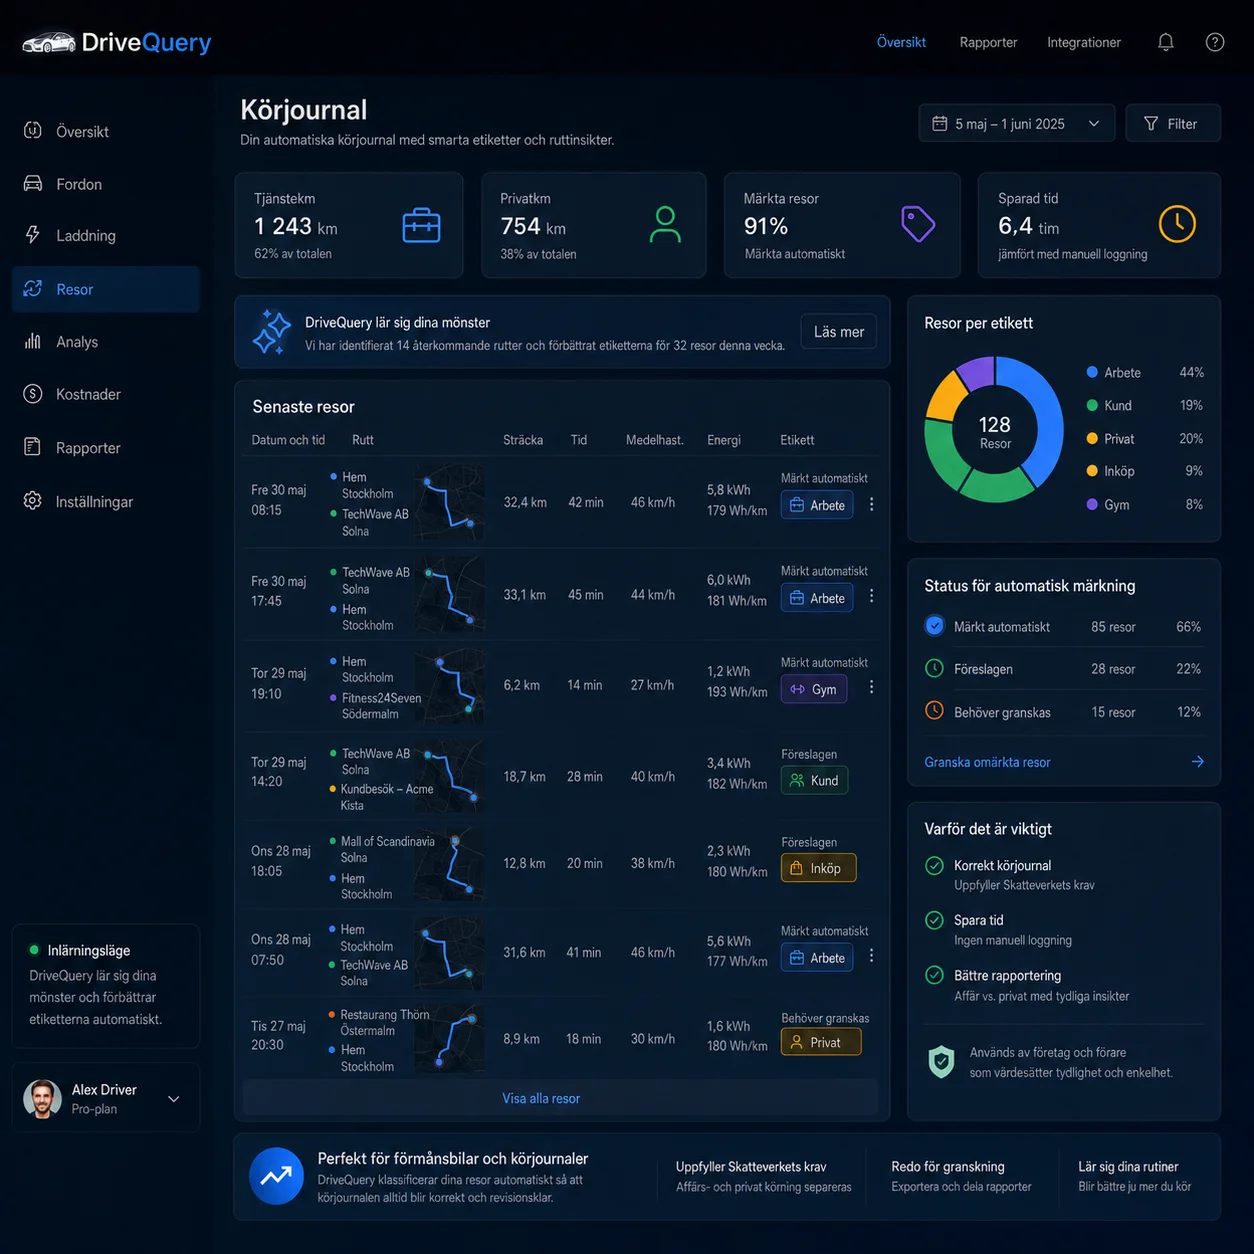
DriveQuery kan samla de här två historikerna från bilen. Den skattemässiga bedömningen kräver fortfarande att resans syfte och arbetsgivarens betalningsupplägg är rätt angivna; bilen kan inte själv veta varför du körde till en adress eller vem som faktiskt stod för elkostnaden.
Vilka Tesla-resor räknas som privata vid drivmedelsförmån?
| Exempel | Praktisk kategori i körjournalen | Betydelse för drivmedelsförmån |
|---|---|---|
| Hem → ordinarie arbetsplats | Arbetsresa / privat | Räknas normalt till privat körning. |
| Arbetsplats → kund | Tjänsteresa | Hör normalt till tjänstekörningen när resan görs i arbetet. |
| Kund A → Kund B | Tjänsteresa | Hör normalt till tjänstekörningen. |
| Hem → butik på helgen | Privat | Privat körning. |
Kategorierna är förenklade exempel. Tjänsteställe och den konkreta arbetssituationen kan påverka bedömningen.
9,50 kr/mil är bilersättning – inte ersättning för faktisk laddel
För inkomstår 2026 är schablonen för skattefri bilersättning vid tjänsteresa med en helt eldriven förmånsbil 9,50 kr/mil. Men det finns ett villkor som lätt missas: för en helt eldriven förmånsbil kan arbetsgivaren normalt bara betala schablonen skattefritt om medarbetaren har betalat allt drivmedel själv.
Skatteverket ger uttryckligen exemplet att om en anställd med elbil själv betalar laddningen hemma men arbetsgivaren betalar laddningen på arbetsplatsen, kan skattefri bilersättning inte betalas enligt schablonen eftersom medarbetaren bara har betalat drivmedlet delvis.
Läs om milersättning 2026 för elbil och Tesla →
Om du betalar tillbaka privat laddel till arbetsgivaren
Skatteverket anger att drivmedelsförmånens värde ska minskas med det belopp du betalar arbetsgivaren för drivmedlet. Det betyder att en tydlig nettobetalning kan minska – och i vissa upplägg eliminera – den skattepliktiga drivmedelsförmånen. Men marknadsvärdet och 1,2-uppräkningen gör att “jag betalade min privata andel av elräkningen” inte alltid är samma sak som att hela förmånsvärdet blir noll.
| Underlag | Vad det svarar på | Exempel |
|---|---|---|
| Körjournal | Hur stor del av körningen var privat respektive i tjänsten? | 38 mil privat, 124 mil tjänst. |
| Laddhistorik / kostnadsunderlag | Hur mycket el och kostnad avser perioden? | kWh, tidpunkt, pris eller arbetsgivarens faktura. |
| Betalningsunderlag | Har medarbetaren betalat tillbaka privat drivmedel? | Nettolöneavdrag eller annan dokumenterad betalning. |
| Arbetsplatsens laddplats | Kan just den laddningen omfattas av arbetsplatsundantaget? | Laddpunkt i anslutning till arbetsplatsen. |
Månadsrutin för Tesla-förmånsbil: resor, laddning och kostnad
Låt resorna registreras löpande.
Datum, körsträcka och rutt bildar grunden för körjournalen.
Granska syftet medan du minns resan.
Bekräfta tjänsteresor och låt hem–arbete samt övriga privata resor ligga i rätt kategori.
Stäm av laddningen separat.
Skilj arbetsplatsladdning från hemmaladdning och publik laddning – och notera vem som betalade.
Lås månaden.
Summera privata mil, tjänstemil och laddkostnad så att arbetsgivaren får ett granskningsbart underlag.
Exempel på månad
Det här behöver lönehanteringen kunna skilja åt
Privatkörning
38 mil
Hem–arbete och andra privata resor.
Tjänstekörning
124 mil
Kundbesök och andra tjänsteresor.
Laddplatser
3 typer
Arbetsplats, hem och publika laddare behöver inte behandlas likadant.
Vanliga frågor om Tesla-förmånsbil, laddning och drivmedelsförmån
Är laddning av Tesla-förmånsbil på jobbet skattefri 2026?
Ja, från 1 juli 2026 är förmånen av laddel på arbetsplatsen permanent skattefri när laddningen sker vid en laddningspunkt eller ett eluttag som arbetsgivaren tillhandahåller i anslutning till arbetsplatsen och övriga villkor är uppfyllda.
Är hemmaladdning som arbetsgivaren betalar också skattefri?
Inte genom undantaget för arbetsplatsladdning. Om arbetsgivaren betalar el som används för privat körning kan den privata delen ge drivmedelsförmån.
Hur räknas drivmedelsförmån för en eldriven förmånsbil?
När laddningen inte omfattas av skattefriheten utgår beräkningen från privat andel av körningen, marknadsvärdet på elen och laddade kilowattimmar. Marknadsvärdet för den privata delen multipliceras med 1,2 för en förmånsbil.
Vad händer om jag saknar körjournal?
Skatteverket anger att om du inte kan visa hur förmånsbilen har använts ska du beskattas för allt drivmedel som har använts till bilen under inkomståret. En noggrann körjournal är därför ett viktigt bevisunderlag.
Kan jag få 9,50 kr/mil om jag laddar gratis på jobbet?
För en helt eldriven förmånsbil är huvudregeln nej om arbetsgivaren därmed har betalat en del av drivmedlet. Skattefri bilersättning enligt schablon förutsätter normalt att medarbetaren har betalat allt drivmedel själv. Den särskilda lättnaden från 1 juli 2026 gäller laddhybrider, inte rena elbilar.
Räknas hem–arbete som privat körning?
Ja, resor till och från den ordinarie arbetsplatsen räknas normalt som privata resor vid bedömningen av bil- och drivmedelsförmån.
Källor
- Skatteverket – Drivmedelsförmån
- Skatteverket – Körjournal
- Skatteverket – Traktamente och bilersättning
- Skatteverket – Belopp och procent 2026
- Skatteverket – Nya lagar från halvårsskiftet 2026
Resorna visar privatandelen. Laddhistoriken visar energin.
DriveQuery utvecklas för att samla körhistorik och laddhistorik på samma ställe, så att underlaget för Tesla-förmånsbil blir enklare att granska månad för månad.