
Tesla · Hjemmeopladning · Refusion 2026
Tesla-opladning hjemme – sådan dokumenterer du refusion fra arbejdsgiveren
Når en Tesla som firmabil oplades hjemme, er selve regnestykket sjældent det svære. Det svære er at kunne vise hvilken bil der blev opladet, hvor mange kWh der gik til bilen, hvilken pris der er brugt, og hvordan beløbet kan kontrolleres bagefter. DriveQuery samler opladningerne, så måneden ikke skal rekonstrueres fra hukommelse og skærmbilleder.
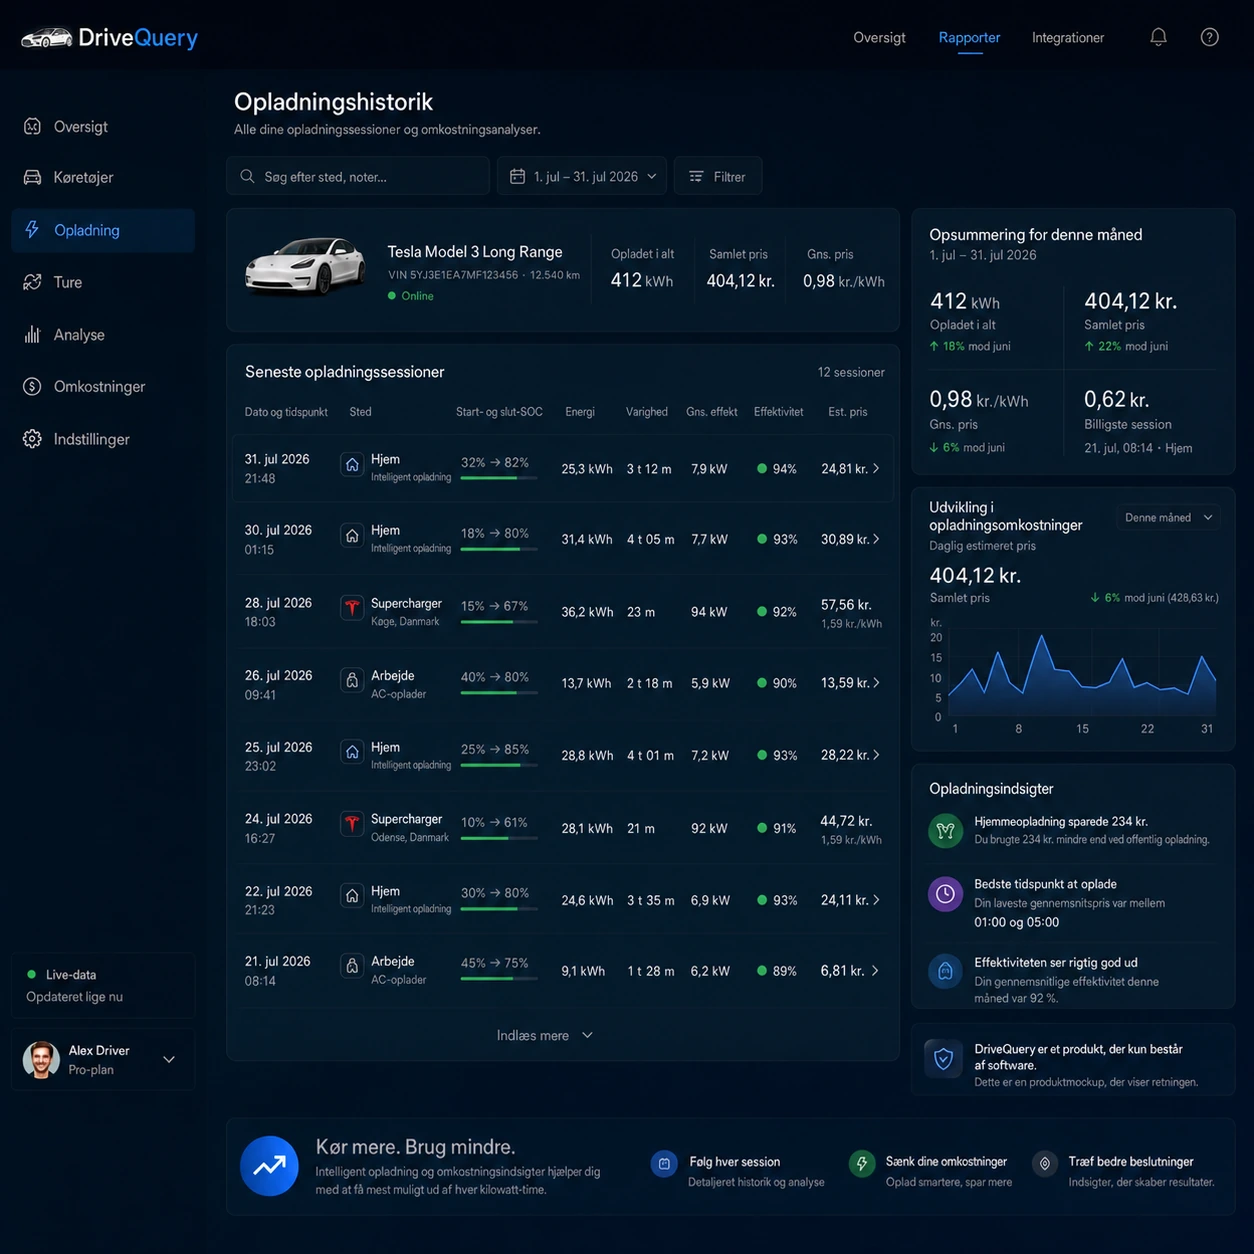
Find hjemmeopladningerne
Hold opladning hjemme adskilt fra arbejdsplads, Supercharger og andre offentlige ladere.
Bevar detaljerne
Dato, tidspunkt og energi pr. opladning gør månedens totalsum lettere at efterprøve.
Vis prisgrundlaget
Gør det tydeligt, hvilken kWh-pris eller beregningsmodel arbejdsgiveren bruger.
Saml måneden
En rapport er mere brugbar, når totalsummen kan spores tilbage til de enkelte opladninger.
Tesla-opladning hjemme: tre forskellige former for refusion
Når man søger efter refusion for opladning af en elbil, bliver tre ordninger let blandet sammen. De har forskellige regler og kræver forskellig dokumentation.
| Situation | Hvad handler den om? | Hvad er den vigtigste dokumentation? |
|---|---|---|
| Fri bil / firmabil opladet hjemme | Arbejdsgiveren dækker medarbejderens udgift til strøm, der er brugt til firmabilen. | At strømforbruget kan knyttes til den konkrete firmabil og beregningen kan kontrolleres. |
| Egen Tesla brugt erhvervsmæssigt | Arbejdsgiveren kan under betingelserne for skattefri kørselsgodtgørelse betale pr. erhvervskørt kilometer. | Kørselsregnskab med dato, formål, destination og kilometer. |
| Refusion af elafgift | En særskilt afgiftsordning, der typisk håndteres via en ladeoperatør. | Måledata og de tekniske krav i afgiftsordningen – ikke blot bilens ladehistorik. |
Denne side handler først og fremmest om arbejdsgiverens dækning af hjemmeopladning af en firmabil. Nederst forklarer vi også forskellen til kørselsgodtgørelse og elafgiftsrefusion, fordi de ofte dukker op i den samme søgning.
Hvad siger Skattestyrelsens juridiske vejledning om opladning af firmabil?
Skattestyrelsens juridiske vejledning behandler elektricitet til opladning af en firmabil som en ordinær driftsudgift i forbindelse med bilen. Skatterådet har i konkrete afgørelser accepteret, at en arbejdsgiver kan refundere medarbejderens udgift til opladning uden yderligere beskatning, når strømforbruget kan individualiseres og dokumenteres.
Det er den sidste del, der er vigtig i praksis. En elregning for hele boligen viser, hvor meget strøm husstanden har købt, men ikke i sig selv hvor meget der gik til firmabilen. I en tidligere afgørelse blev refusion accepteret, hvor den installerede ladestander kun kunne bruges til den firmabeskattede elbil. I en afgørelse fra 2025 blev en anden refusionsmodel derimod ikke accepteret, fordi dokumentationen for det enkelte medarbejderes strømforbrug ikke var tilstrækkelig.
Hvad bør et godt refusionsgrundlag indeholde?
Et godt grundlag skal kunne forstås af en person, der ikke var til stede, da bilen blev opladet. En enkelt månedstotal er derfor mindre værd end en total med et tydeligt spor ned til de enkelte opladninger.
| Oplysning | Hvorfor den er nyttig |
|---|---|
| Bil | Viser, hvilken Tesla opladningen vedrører, især hvis husstanden har flere elbiler. |
| Dato og tidspunkt | Placerer opladningen i den rigtige løn- eller regnskabsperiode og gør afvigelser lettere at finde. |
| Sted | Skiller hjemmeopladning fra arbejde, Supercharger og andre ladesteder. |
| Energi i kWh | Er mængden, som prisberegningen bygger på. |
| Pris pr. kWh | Gør selve beregningen gennemsigtig. |
| Kilde til prisen | Viser om prisen kommer fra elregning, en aftalt sats, timepris eller en anden metode. |
| Beløb pr. opladning | Gør det muligt at kontrollere enkelte poster i stedet for kun en samlet sum. |
| Sum for perioden | Giver løn eller økonomi et enkelt beløb, uden at detaljerne bag forsvinder. |
Bilens kWh og ladeboksens kWh er ikke nødvendigvis det samme
Det er en vigtig detalje ved hjemmeopladning. Bilen registrerer energi i forbindelse med opladningen, mens elmåleren eller ladeboksen kan måle den energi, der faktisk trækkes fra huset eller nettet. De to tal kan afvige på grund af ladetab, temperaturstyring, kabler og bilens ombordlader.
Hvis arbejdsgiverens politik eller virksomhedens dokumentationskrav siger, at refusionen skal baseres på en godkendt ladeboks eller en separat måler, bør den måling være det primære grundlag. DriveQuery kan stadig være nyttig som kontrolspor: tidspunkt, sted, bil og ladehistorik kan sammenholdes med måledataene.
Det er bedre at være tydelig om målemetoden end at forsøge at få to forskellige målinger til at se identiske ud.
Hvilken elpris skal bruges?
Der findes ikke én universel DriveQuery-pris, der automatisk er korrekt for alle arbejdsgivere. Husholdninger kan have fast pris, variabel pris eller timepris, og den samlede elomkostning består normalt af mere end selve spotprisen.
Derfor bør rapporten vise hvilken prismodel der er brugt. Hvis virksomheden har besluttet at refundere efter den dokumenterede faktiske pris, bør kilden fremgå. Hvis der bruges en aftalt sats eller en anden intern model, bør det også stå tydeligt.
Har du en elaftale med timepriser, kan tidspunktet for opladningen være nyttigt til at forstå omkostningen. Du kan læse mere om Nord Pool og Tesla-opladning og om smart opladning af Tesla.
Eksempel: fra 14 hjemmeopladninger til én månedsberegning
Antag, at en Tesla som fri bil har haft 14 registrerede hjemmeopladninger i oktober. Opladningerne summerer sig til 214,8 kWh. Arbejdsgiverens dokumenterede beregningsmodel giver i eksemplet en pris på 2,06 kr./kWh.
214,8 kWh × 2,06 kr./kWh = 442,49 kr.
Multiplikationen er ikke det interessante. Det interessante er, at de 214,8 kWh kan spores til de konkrete opladninger, og at 2,06 kr./kWh har et kendt grundlag. Hvis en opladning mangler, eller en session egentlig fandt sted på arbejdet, kan den opdages før måneden sendes til løn.
DriveQuerys rolle er at gøre denne sporbarhed lettere. Tjenesten fastlægger ikke arbejdsgiverens refusionssats og erstatter ikke et eventuelt krav om en specifik elmåler.
Hvad hvis ladeboksen bruges af flere biler?
Det er her en simpel månedsmåling hurtigt bliver upræcis. Hvis den samme ladeboks bruges både til firmabilen og en privat elbil, skal refusionsgrundlaget kunne skelne mellem bilerne. Ellers risikerer man at refundere strøm, der ikke vedrører firmabilen.
Et robust setup kan eksempelvis kombinere:
- ladeboksens måling af det samlede energiforbrug,
- identifikation af hvilken bil der blev opladet,
- tidspunktet for hver opladning,
- og Teslaens egen ladehistorik som ekstra kontrolspor.
Hvis virksomhedens løsning kan identificere bilen direkte i ladeboksen, er det naturligvis stærkere end at forsøge at fordele strømmen bagefter.
Ladestation hjemme: ladeboksen er en separat del af reglerne
Selve strømmen og selve ladeboksen skal ikke blandes sammen. Skattestyrelsen oplyser, at en medarbejder ikke beskattes af en ladestander og installationen, når arbejdsgiveren stiller den til rådighed sammen med en fri elbil eller plug-in-hybridbil.
Hvis ladestanderen senere overgår til medarbejderens private eje, gælder der særskilte betingelser. Skattestyrelsen beskriver blandt andet en betingelse om mindst 6 sammenhængende måneder med fri elbil eller plug-in-hybridbil for den skattefri behandling ved overdragelse.
Det er altså muligt, at både ladeboks og opladningsstrøm indgår i samme praktiske firmabilsløsning, men de behandles ikke som den samme post i dokumentationen.
Egen Tesla: her er kørselsgodtgørelse typisk det relevante spor
Hvis Teslaen er din egen bil og bruges til erhvervsmæssig kørsel, er situationen en anden. For 2026 oplyser Skattestyrelsen satserne for skattefri kørselsgodtgørelse til 3,94 kr./km for de første 20.000 km pr. arbejdsgiver og 2,28 kr./km derefter, når betingelserne for skattefri godtgørelse er opfyldt.
Her er det ikke hjemmeopladningens kWh, der er det centrale bilag. Det er selve den erhvervsmæssige kørsel. Derfor bliver en kørebog til Tesla og korrekt dokumentation af turene vigtigere. Se også kørselsgodtgørelse for Tesla i 2026 og 60-dages-reglen.
Elafgiftsrefusion er heller ikke det samme som refusion fra arbejdsgiveren
I Danmark bruges ordet “refusion” også om tilbagebetaling af elafgift ved opladning. Det er en særskilt ordning med egne krav og håndteres normalt af ladeoperatører. Fra 1. januar 2026 blev ordningen udvidet, så ladeoperatører under bestemte betingelser også kan få elafgiftsrefusion for husstande med vedvarende energi, eksempelvis solceller.
Skattestyrelsen kræver i denne ordning blandt andet, at operatøren kan sammenholde ladeboksens forbrug med den elektricitet, husstanden har trukket fra det kollektive net, time for time. Kun den del, der faktisk kommer fra nettet og bruges i ladestanderen, kan danne grundlag for refusionen.
Det er derfor vigtigt ikke at læse “refusion af hjemmeopladning” som én samlet regel. Arbejdsgiverrefusion, kørselsgodtgørelse og elafgiftsrefusion har hver deres formål.
Sådan kan en praktisk månedsproces se ud
- Opladningerne registreres løbende. Bil, tidspunkt, sted og tilgængelig energidata gemmes, mens oplysningerne stadig er friske.
- Hjemmeopladninger identificeres. Arbejdsplads, Supercharger og andre ladesteder holdes ude af den relevante gruppe.
- kWh kontrolleres mod den måling virksomheden kræver. Hvis ladeboks eller separat måler er det officielle grundlag, bruges den.
- Prisgrundlaget tilføjes. Rapporten bør vise både pris og hvor prisen kommer fra.
- Afvigelser kontrolleres. Flere biler, manglende sessioner eller opladninger på forkert sted kan rettes, før perioden lukkes.
- Måneden summeres. Økonomi får ét beløb, men kan stadig se posterne bag.
Målet er, at månedsafslutningen bliver en kontrolopgave i stedet for en rekonstruktionsopgave.
Hvad kan DriveQuery bidrage med?
DriveQuery er bygget omkring bilen og dens historik. Det gør tjenesten velegnet til at holde styr på, hvornår en Tesla blev opladet, hvor opladningen fandt sted, hvor meget energi bilen registrerede, og hvordan sessionerne summerer sig over en periode.
Det er især nyttigt som supplement til arbejdsgiverens eksisterende proces. Hvis virksomheden kræver en bestemt ladeboks, en MID-måler eller et bestemt lønsystem, erstatter DriveQuery ikke det krav. Det kan i stedet gøre bilens side af dokumentationen lettere at kontrollere og eksportere.
Se også eksport af Teslas ladehistorik og den generelle guide til Tesla-ladehistorik.
Ofte stillede spørgsmål om refusion for hjemmeopladning
Kan min arbejdsgiver refundere Tesla-opladning hjemme?
Skattestyrelsens juridiske vejledning beskriver arbejdsgiverbetalt opladning som en driftsudgift i forbindelse med firmabilen og henviser til afgørelser, hvor refusion er accepteret, når forbruget kan individualiseres og dokumenteres. Den konkrete løsning og dokumentation skal passe til virksomhedens setup.
Er Teslaens ladehistorik alene nok dokumentation?
Ikke nødvendigvis. Tesla-data kan give et stærkt kontrolspor for bil, tid, sted og ladeenergi, men arbejdsgiveren kan kræve måling fra en bestemt ladeboks eller separat elmåler. Følg virksomhedens dokumentationskrav.
Hvad hvis vi har to elbiler på samme ladeboks?
Så bør løsningen kunne identificere, hvor stor en del af forbruget der vedrører firmabilen. En samlet kWh-måling for begge biler gør refusionsgrundlaget sværere at dokumentere.
Kan jeg bare bruge Nord Pool-prisen?
Kun hvis det er den prismodel, arbejdsgiveren faktisk har besluttet at bruge, og den passer til den øvrige dokumentation. Spotprisen er ikke automatisk den samme som den samlede pris på din elregning.
Er arbejdsgiverbetalt ladestander hjemme skattepligtig?
Skattestyrelsen oplyser, at medarbejderen ikke beskattes af ladestander og installation, når den stilles til rådighed sammen med en fri elbil eller plug-in-hybridbil. Der gælder særskilte regler, hvis ladeboksen senere overgår til privat eje.
Er elafgiftsrefusion det samme som refusion fra arbejdsgiveren?
Nej. Elafgiftsrefusion er en særskilt afgiftsordning, typisk håndteret gennem en ladeoperatør. Arbejdsgiverrefusion handler om at dække en medarbejders dokumenterede udgift til opladning af firmabilen.
Hvad hvis Teslaen er min egen bil?
Ved erhvervsmæssig kørsel i egen bil er skattefri kørselsgodtgørelse normalt det relevante spor. I 2026 er Skattestyrelsens sats 3,94 kr./km op til 20.000 km pr. arbejdsgiver og 2,28 kr./km derover, når betingelserne er opfyldt.
Kilder og regelgrundlag
Skatteregler og virksomheders interne refusionsmodeller kan ændre sig. Denne guide er kontrolleret mod Skattestyrelsens aktuelle information i august 2026.
- Skattestyrelsen – Den juridiske vejledning: Udgifter i forbindelse med firmabil
- Skattestyrelsen – Skat af fri bil og ladestander på bopælen
- Skattestyrelsen – Skattefri kørselsgodtgørelse og satser 2026
- Skattestyrelsen – Udvidet refusionsordning for elafgift fra 2026
Mere om opladning og kørsel i DriveQuery
Lad ladehistorikken bygge et bedre refusionsgrundlag.
DriveQuery samler Tesla-opladninger og kørehistorik, så måneden kan kontrolleres i stedet for at blive rekonstrueret.