
España · Kilometraje de empleados
Cómo justificar el kilometraje de empleados ante Hacienda
Para justificar el kilometraje de empleados no basta con un total mensual. La empresa debe poder relacionar el reembolso con desplazamientos reales realizados por trabajo. Un registro revisable conserva fecha, lugar, kilómetros y motivo profesional; después se calcula el importe aplicable.
La Agencia Tributaria sitúa en el empleador la carga de acreditar estos desplazamientos cuando se trata de asignaciones de locomoción exceptuadas de gravamen. La empresa debe poder vincular las cantidades abonadas con viajes realizados en un día y lugar determinados y por razón de la actividad laboral.
Qué debe poder acreditar la empresa
No existe un único formulario obligatorio para todos los casos. Lo importante es que el proceso deje una trazabilidad coherente entre el viaje, su motivo laboral y el importe reembolsado.
Fecha, origen, destino y kilómetros del desplazamiento mientras ocurre.
Asocia el viaje a cliente, reunión, obra u otro motivo profesional concreto.
Conserva peajes y aparcamiento por separado cuando se reembolsen.
La empresa valida los trayectos antes de calcular y abonar el kilometraje.
Quién debe poder justificar el kilometraje de empleados
La empresa debería poder reconstruir por qué se produjo cada desplazamiento profesional y de dónde sale el total de kilómetros. Un total mensual sin trayectos de respaldo es mucho más difícil de comprobar que un registro compuesto por viajes individuales.
En este supuesto fiscal, la AEAT indica expresamente que no corresponde al empleado probar la realidad de los desplazamientos, sino al empleador. Esto cambia el enfoque del control de kilometraje: la empresa necesita un sistema que le permita revisar y conservar documentación suficiente sobre los viajes que está reembolsando.
El empleado puede aportar la información inicial, pero la organización debería poder vincular el pago a desplazamientos concretos y a un motivo de trabajo.
Qué datos guardar para justificar el kilometraje ante Hacienda
La Agencia Tributaria habla de acreditar desplazamientos realizados en determinado día y lugar y por motivo o razón del desarrollo de la actividad laboral. Cuando el desplazamiento se realiza por un medio distinto del transporte público, además debe justificarse la realidad del desplazamiento para aplicar el tratamiento fiscal correspondiente.
La norma no convierte esta lista en un formulario único obligatorio. Como práctica de control, un registro de kilometraje claro puede conservar:
| Dato | Por qué ayuda |
|---|---|
| Fecha y hora | Relaciona el desplazamiento con un día concreto. |
| Origen y destino | Permite identificar el lugar y reconstruir la ruta. |
| Distancia recorrida | Sirve de base para calcular el reembolso por kilometraje. |
| Motivo profesional | Conecta el trayecto con la actividad laboral: cliente, reunión, obra, proveedor, etc. |
| Empleado o conductor | Relaciona el viaje con la persona a la que se reembolsa. |
| Peajes y aparcamiento | Sus justificantes permiten tratarlos separadamente del importe por kilómetro. |
Ejemplo de un registro de kilometraje que una empresa puede revisar
Motivo: visita a cliente.
Empleado: A. García.
Clasificación: profesional.
Peaje: 6,40 €, justificante adjunto.
Importe kilometraje: 146 × 0,26 € = 37,96 €.
La diferencia frente a una línea que solo diga “146 km” es clara. El segundo formato permite entender el contexto del pago sin tener que reconstruirlo semanas o meses después.
¿Existe un formato obligatorio para justificar el kilometraje?
La regla fiscal citada no establece un único modelo obligatorio de “libro de kilometraje”, ni exige una aplicación concreta. El objetivo es que la empresa pueda acreditar de forma coherente los desplazamientos que originan las cantidades abonadas.
Eso permite utilizar diferentes métodos: partes de gastos, hojas de cálculo, sistemas internos o una aplicación automática. La calidad del sistema depende menos del formato y más de que deje un registro claro y coherente.
Cómo ayuda un historial automático a justificar los desplazamientos
Sí puede ser una pieza útil de la documentación. Un historial generado desde el vehículo puede registrar de forma automática datos como fecha, ruta y distancia, reduciendo la dependencia de anotaciones hechas de memoria.
Pero hay una diferencia importante: el coche puede saber dónde ha ido; no sabe por qué. Para el tratamiento profesional, el trayecto todavía necesita una clasificación o motivo que lo conecte con el trabajo.
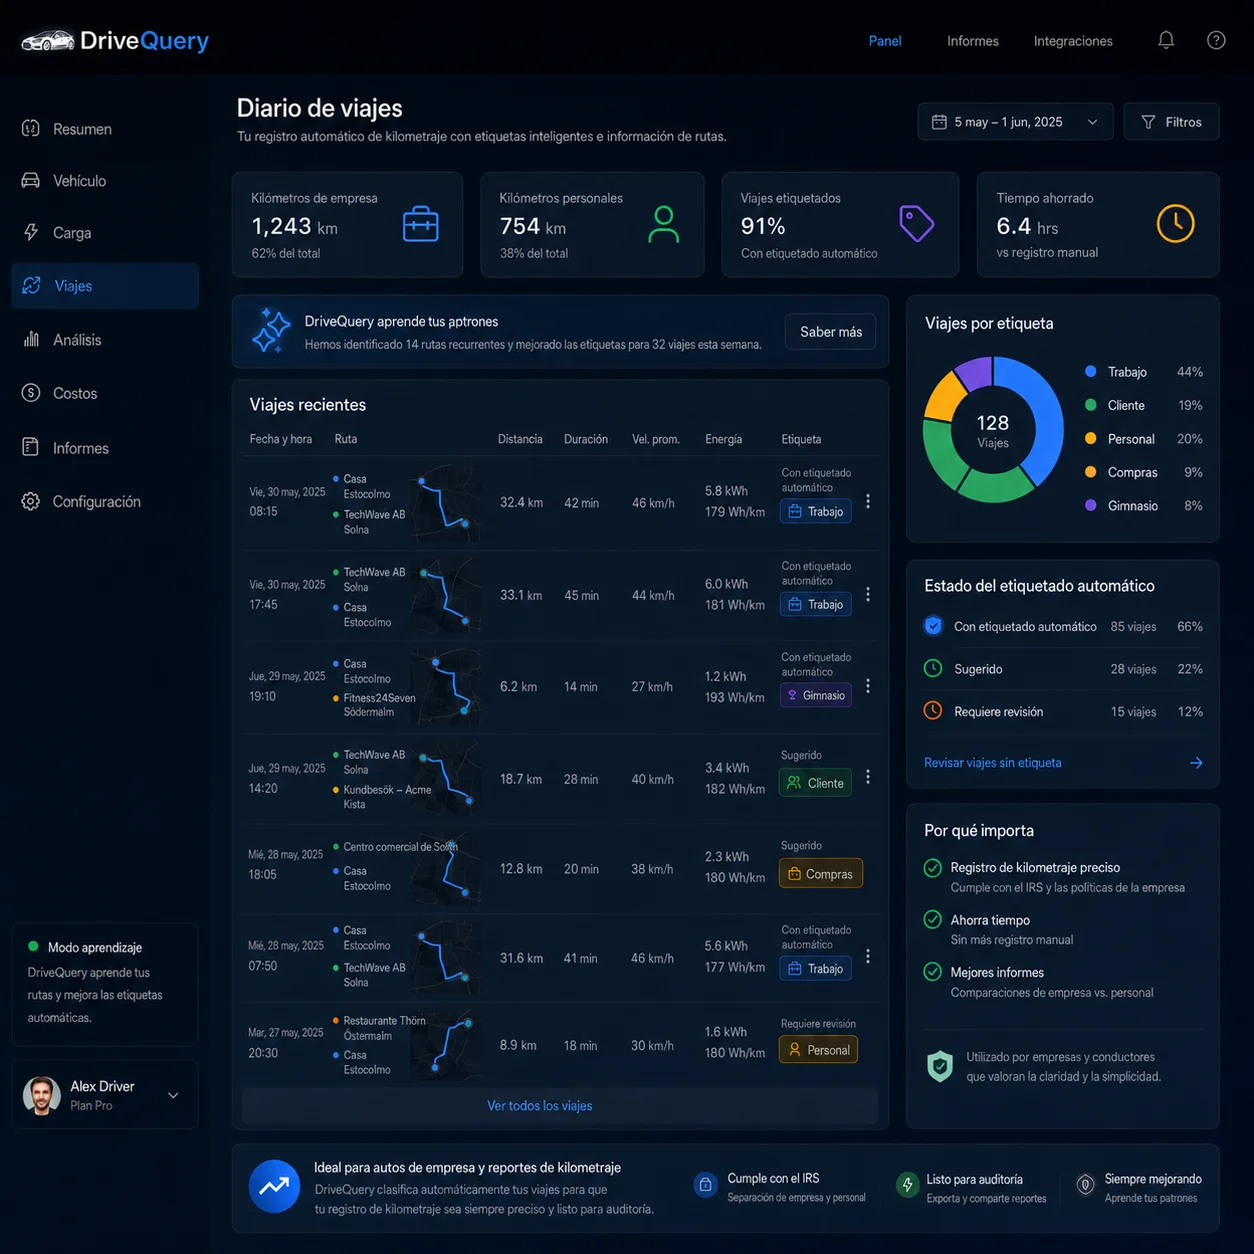
Cómo organizar el registro de kilometraje dentro de una empresa
Un flujo sencillo evita que el control del kilometraje se convierta en trabajo administrativo al final de cada mes:
- Capturar los trayectos. Registrar los viajes a medida que ocurren, idealmente de forma automática.
- Clasificar el motivo. Marcar trabajo, cliente, personal u otra categoría definida por la empresa.
- Revisar excepciones. Concentrar la revisión en viajes nuevos o que no tengan una clasificación segura.
- Adjuntar gastos separados. Conservar los justificantes de peajes y aparcamiento cuando se reembolsen.
- Generar el resumen. Calcular los kilómetros profesionales y relacionarlos con los importes abonados.
Error común: reconstruir los kilómetros del empleado a final de mes
Cuando el registro se hace al final del mes, es fácil recordar los grandes desplazamientos y olvidar visitas cortas, cambios de ruta o el motivo exacto de un trayecto. También aumenta el riesgo de clasificar como profesional un desplazamiento que no corresponde.
La automatización cambia la tarea: en lugar de escribir todos los viajes, el usuario revisa una lista ya creada y corrige únicamente las excepciones.
0,26 €/km: el cálculo viene después de justificar el viaje
Cuando se utiliza un medio distinto del transporte público y se cumplen las condiciones aplicables, la cuantía exceptuada de gravamen es actualmente de 0,26 € por kilómetro recorrido, siempre que se justifique la realidad del desplazamiento. Los gastos de peaje y aparcamiento que se justifiquen pueden añadirse aparte.
Importante: 0,26 €/km es la cuantía fiscal exceptuada de gravamen para este supuesto cuando se cumplen los requisitos; no significa que todas las empresas estén obligadas a pagar exactamente esa cantidad. El importe efectivo puede depender del convenio colectivo, contrato o política interna. Si se supera el límite fiscal, el exceso queda sujeto a tributación como rendimiento del trabajo.
Si quieres profundizar en el cálculo, los desplazamientos incluidos y la diferencia entre límite fiscal y obligación de pago, consulta nuestra guía Kilometraje 2026 en España: 0,26 €/km y requisitos.
Casa y trabajo: no confundas desplazamiento habitual y viaje profesional
La regla de gastos de locomoción descrita por la AEAT se refiere al trabajador que se desplaza fuera de su fábrica, taller, oficina o centro de trabajo para realizar su trabajo en otro lugar. Por eso, el trayecto ordinario entre domicilio y centro habitual no debe mezclarse automáticamente con los viajes profesionales que entran en este supuesto.
En un sistema de seguimiento, separar desde el principio los trayectos personales o entre casa y el trabajo de los viajes profesionales evita inflar los kilómetros reembolsables.
Fuentes oficiales
Esta guía se basa en la documentación vigente consultada de la Agencia Tributaria y el Boletín Oficial del Estado:
- Agencia Tributaria — Consideración fiscal de las dietas y asignaciones para gastos de viaje.
- Agencia Tributaria — Asignaciones para gastos de locomoción.
- BOE — Orden HFP/792/2023.
Preguntas frecuentes
¿Qué necesito para justificar el kilometraje de un empleado ante Hacienda?
La empresa debe poder acreditar la realidad del desplazamiento y relacionarlo con un día, lugar y motivo laboral. Como registro operativo conviene conservar fecha, origen, destino, kilómetros, motivo profesional y, cuando proceda, justificantes de peajes o aparcamiento.
¿Quién debe justificar el kilometraje ante Hacienda?
Para estas dietas y asignaciones, la AEAT señala que corresponde al empleador acreditar que los pagos responden a desplazamientos realizados en determinado día y lugar por motivo del trabajo.
¿Qué datos conviene guardar?
Como base, el registro debe permitir acreditar el desplazamiento, su día, lugar y motivo laboral. Para una trazabilidad más clara conviene añadir origen, destino, distancia, empleado, categoría y los justificantes de gastos asociados.
¿Es obligatorio usar una aplicación?
No. La regla fiscal citada no impone una aplicación ni un formato único. Un sistema automático puede reducir el trabajo manual y hacer que el registro sea más coherente.
¿Puede un registro GPS justificar por sí solo el viaje?
Puede aportar información sobre la fecha, la ruta y la distancia, pero la empresa todavía necesita relacionar el desplazamiento con un motivo profesional y conservar la documentación pertinente.
¿Los peajes y el aparcamiento están incluidos en los 0,26 €/km?
No. Pueden añadirse por separado cuando estén justificados.
¿El trayecto de casa al trabajo entra automáticamente?
No. El supuesto fiscal descrito se refiere al desplazamiento fuera del centro de trabajo habitual para trabajar en otro lugar.
Herramienta gratuita
Convierte direcciones en un registro listo para PDF o Excel.
DriveQuery calcula la ruta y los kilómetros automáticamente, permite añadir peajes y aparcamiento y no requiere cuenta.
Justifica los kilómetros con un registro creado mientras ocurren los viajes
DriveQuery convierte los trayectos de tu Tesla en un historial que después solo necesitas clasificar y revisar.